永年勤続者に対する表彰・記念品の取扱い

永年勤続した役員又は使用人の表彰に当たり、その記念として旅行、観劇等に招待し、又は記念品(現物に代えて支給する金銭は含まない。)を支給することにより当該役員又は使用人が受ける利益で、次に掲げる要件のいずれにも該当するものについては、給与課税しなくてよいとされています。
・その利益の額が、当該役員又は使用人の勤続期間等に照らし、社会通念上相当と認められるこ
と(役員については使用人に比べ高額にすることが出来ますが、不相当に高額でないことが条件です。)
・当該表彰が、おおむね10年以上の勤続年数の者を対象とし、かつ、2回以上表彰を受ける者については、おおむね5年以上の間隔をおいて行われるものであること。
ギフト券等、換金が比較的容易であるものについては、現物給与として金銭支給と同様に扱われ給与として見なされるため注意が必要です。また、カタログギフト等、自由に選択可能な物については実質的には金銭を支給する場合と同じになります。
現物給与として扱われると、法人側としては給与として損金算入できますが、従業員側は源泉所得税、社会保険料の控除の対象になってきます。
旅行に招待する場合(旅行券を支給する)は以下の要件に該当する限り、給与所得になりません。
・旅行の実施は、旅行券の支給後1年以内とし、その旅行内容等を報告する。
・旅行の範囲は、旅行券の額からみて相当なもの(海外旅行を含む。)とする。
・旅行券の支給後1年居ないに旅行券の全部又は一部を使用しなかった場合には、その未使用旅行券は返還する。
具体的な金額は国税庁HP通達より、満25年勤続者で10万円相当の旅行券、満35年勤続者で20万円相当の旅行券が挙げられています。
川庄会計事務所 柴田
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
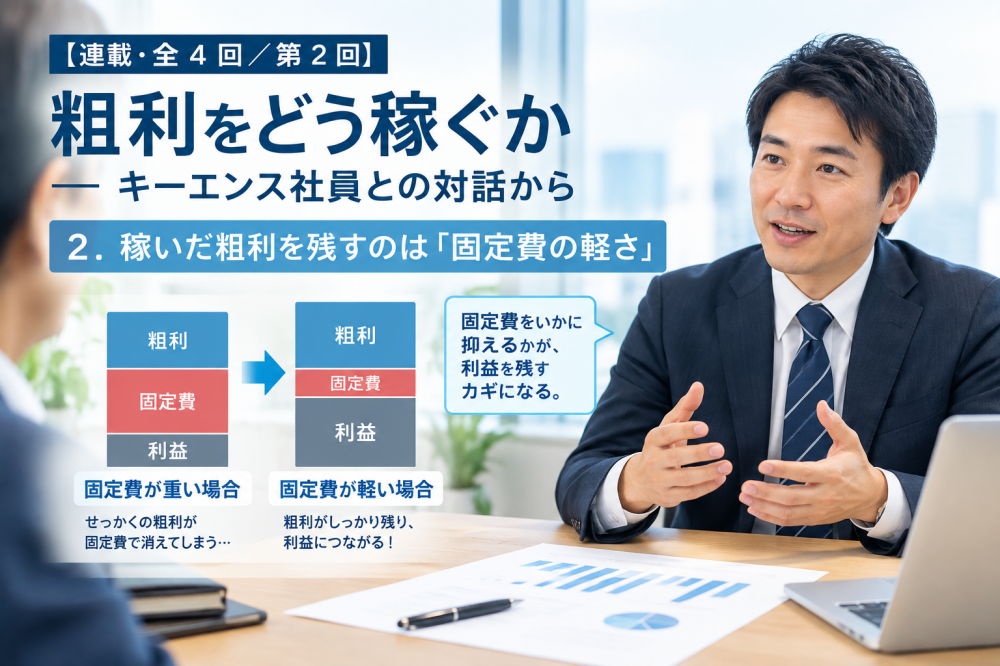
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
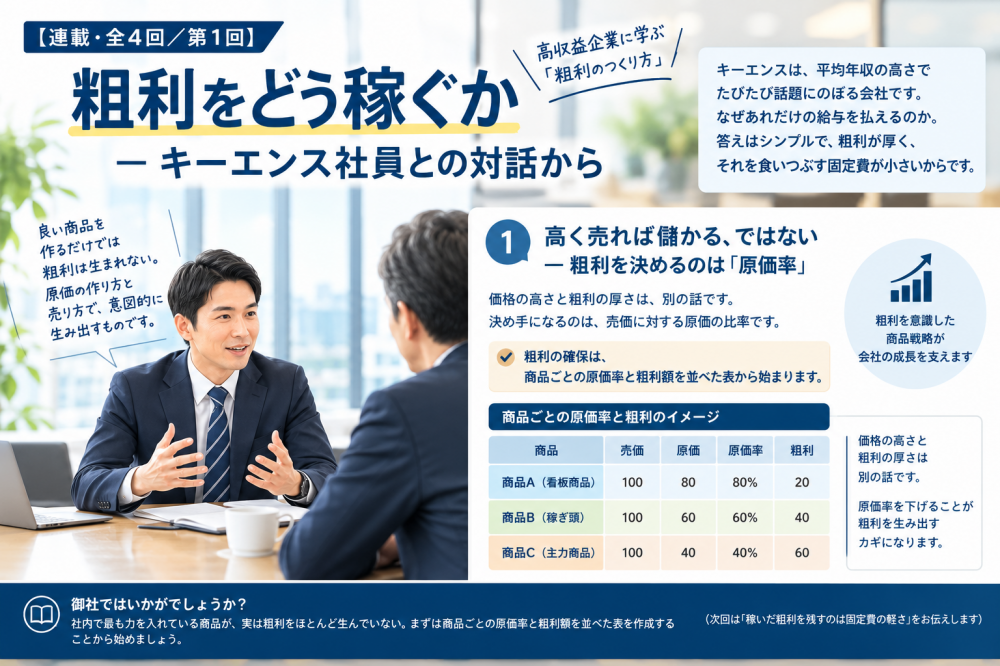
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


