決算賞与(未払賞与)の当期算入について

法人に利益が出そうなときに、従業員に対して決算賞与を支給するケースがあります。従業員に支給する賞与は、原則としてその支給日の属する事業年度の損金に算入されることとされていますが、例外的に一定の要件を満たすことで、当期に損金算入することができます。
【要件】
① 事業年度の終了日までに、決算賞与を支給する全員に支給額を通知している。
決算賞与を支給する旨を伝えるだけでなく、支給額も通知する必要があります。
② 通知をした金額を通知したすべての使用人に対し事業年度終了の日の翌日から1カ月以内に支払っていること。
通知後支払われなかった人がいた場合は全員分の決算賞与が当期に損金算入できません。(翌期、支給した日の属する事業年度での損金算入になります。)
③ 支給額につき①の通知をした日の属する事業年度において損金経理をしていること。
決算賞与を当期に損金算入する場合、期末時期にある程度業績を予測する必要があります。しかしながら、期末に損金算入すると、法人としての課税所得を減少させ、納税額を抑えることができます。また、納付税額を抑えることで、キャッシュフローの改善につながります。
川庄公認会計士事務所 柴田
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
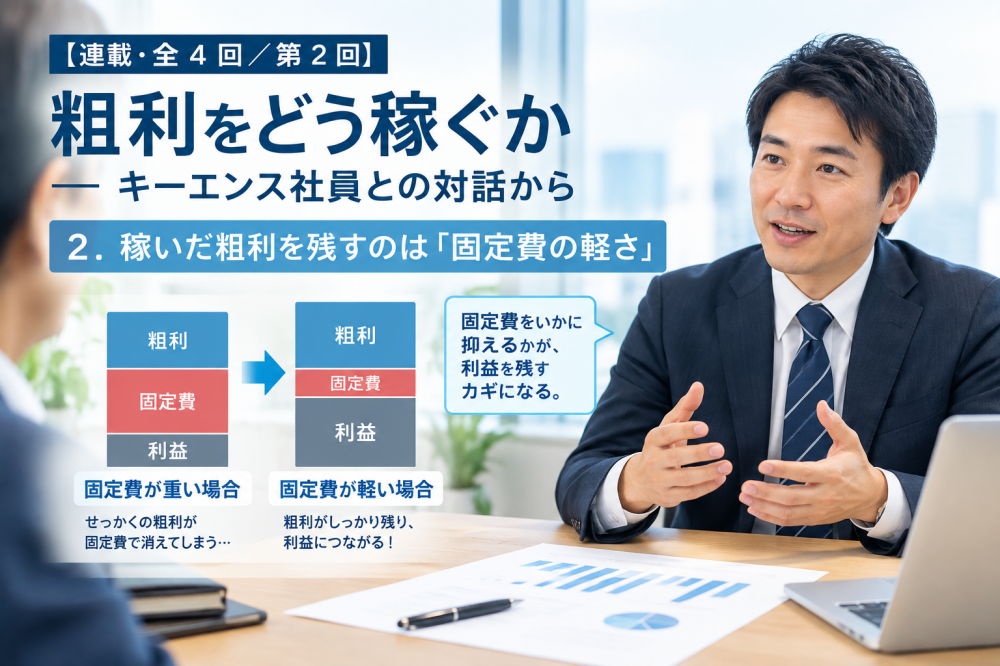
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
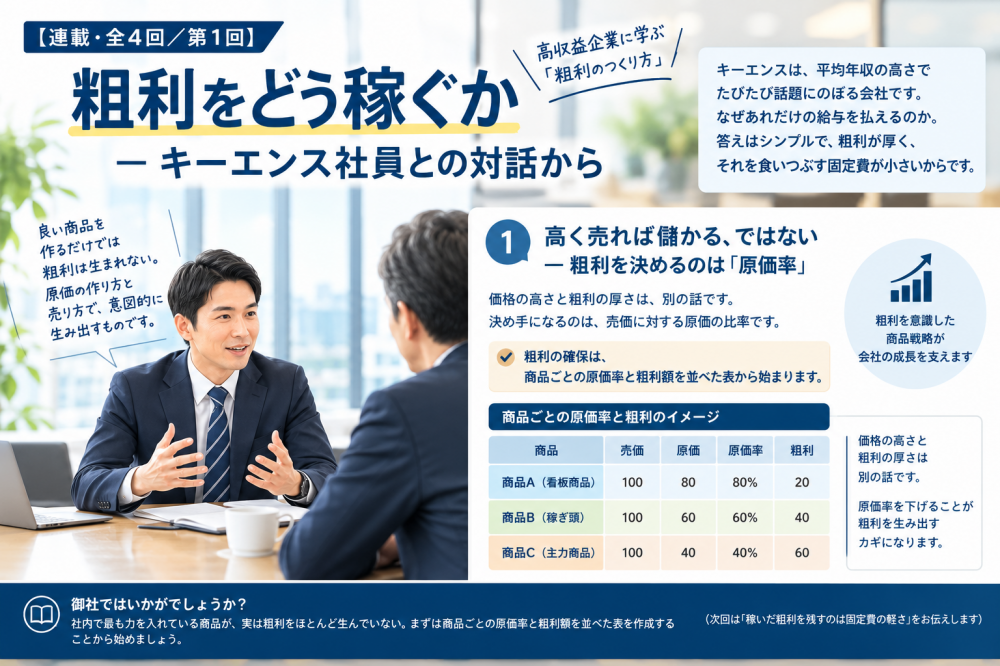
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


