粗利をどう稼ぐか ― キーエンス社員との対話から③
3.受動から能動へ ― 待っている限り、粗利は削られる
前回までは原価率と固定費という構造の話でした。
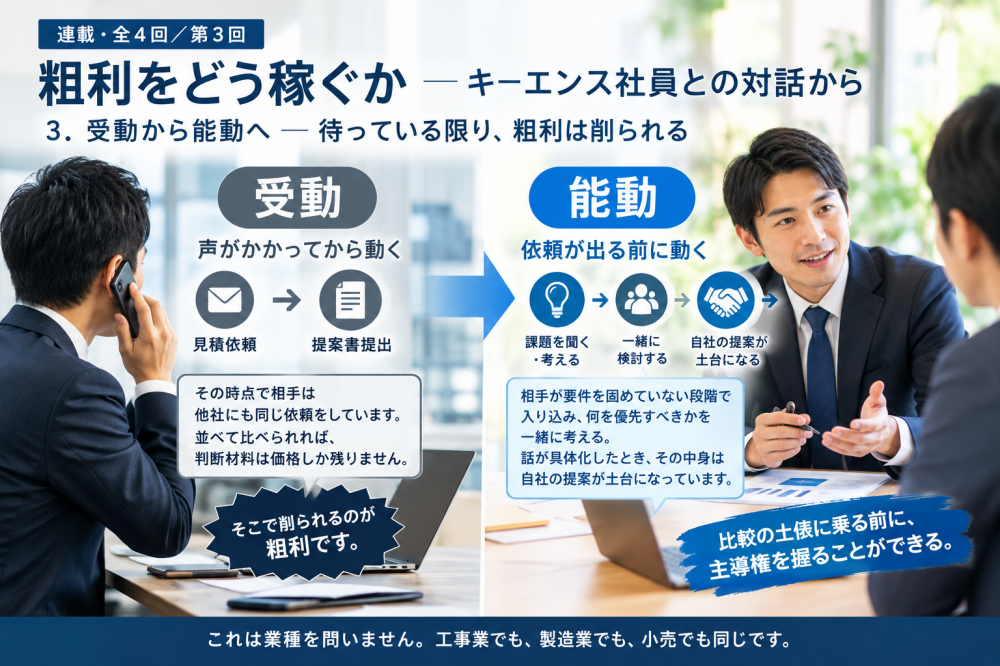
ここからは日々の動き方の話です。キーエンスの方が繰り返し口にしたのが、「受動と能動」という言葉でした。
受動とは、声がかかってから動くことです。
見積依頼を受けて出向き、提案書を出す。一見まっとうな営業ですが、その時点で相手は他社にも同じ依頼をしています。並べて比べられれば、判断材料は価格しか残りません。そこで削られるのが粗利です。
能動とは、依頼が出る前に動くことです。
相手が要件を固めていない段階で入り込み、何を優先すべきかを一緒に考える。話が具体化したとき、その中身は自社の提案が土台になっています。比較の土俵に乗る前に、主導権を握っているわけです。
これは業種を問いません。
工事業でも、製造業でも、小売でも同じです。相見積もりの一枚になった瞬間、価格以外の違いは伝わりにくくなります。値引きを迫られることが多いなら、商品力を疑う前に、動き出すタイミングを見直す価値があります。
直近で値引きをした案件、失注した案件を思い返してください。こちらが動き出したのは、相手から声がかかる前でしたか、後でしたか。動き出す順番の違いが、そのまま粗利の差になります。
川庄公認会計士事務所
営業推進室 室長 河野徹
経営コラム 2026-11-05
こんにちは。 2026年4月に川庄公認会計士事務所に入社いたしました、守永と申します。 前職では、商工会議所で経営指導員 ...
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...


