賃上げ促進税制について
令和4年4月1日から「賃上げ促進税制」が始まる予定となっております。青色申告書を提出している事業者が、一定の要件を満たした上で前年度より給与等の支給額を増加させた場合、その増加額の一部を法人税(個人事業主は所得税)から税額控除できる制度です。
大企業向け(資本金1億円超の企業など)
必須要件
継続雇用者の給与等支給額が前年度比で4%(or3%)以上増加
→25%(or15%)を税額控除
追加要件
教育訓練費が前年度比で20%以上増加
→上記+5%を税額控除
中小企業向け(資本金1億円以下の企業など)
必須要件
雇用者全体の給与等支給額が前年度比で2.5%(or1.5%)以上増加
→30%(or15%)を税額控除
追加要件
教育訓練費が前年度比で10%以上増加
→上記+10%を税額控除
法人税額又は所得税額の20%(必須要件・追加要件共通)が上限となります
大企業では最大30%、中小企業では最大40%の税額控除が可能となります。
制度内容については今後変更になる可能性があります。
詳しくは経済産業省のホームページを参照ください。
https://www.meti.go.jp/policy/economy/jinzai/syotokukakudaisokushin/syotokukakudai.html
ご不明な点がございましたら、川庄会計事務所までご相談ください。
川庄グループ 川庄公認会計士事務所 原
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
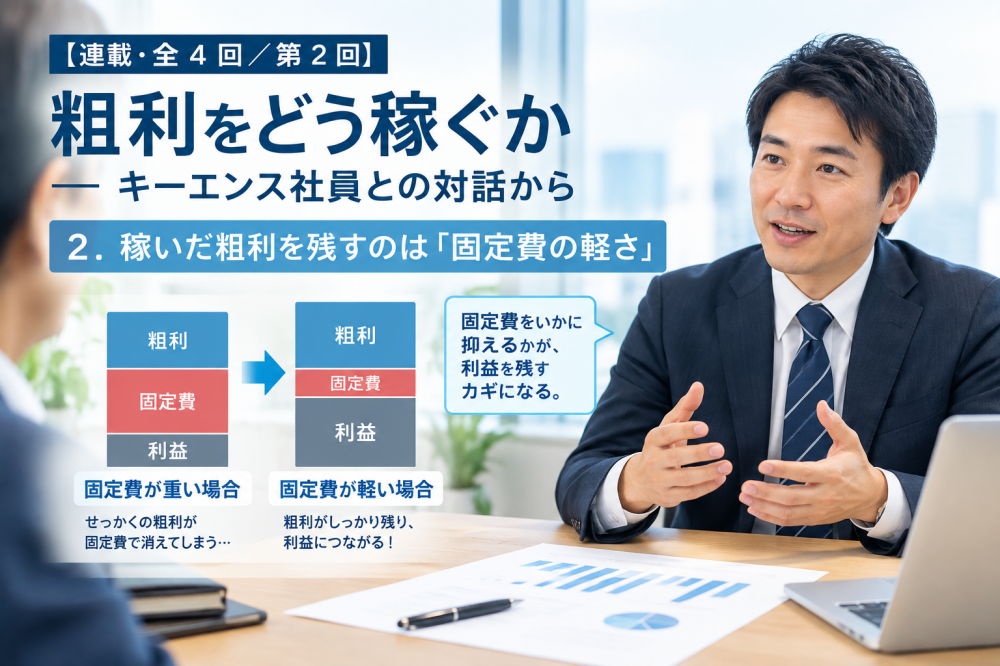
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
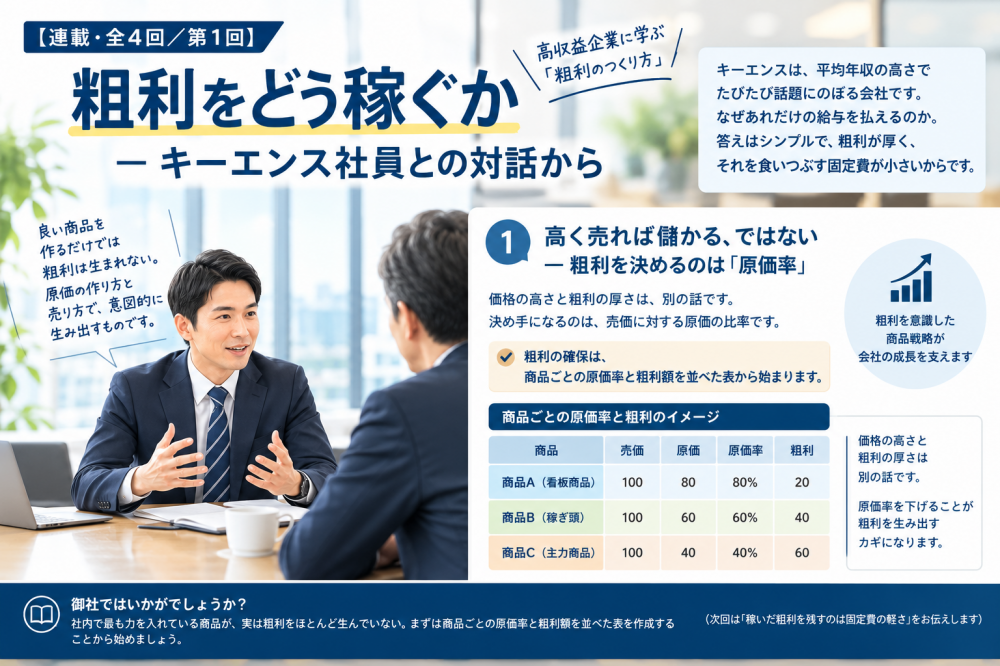
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


