源泉所得税の納期の特例について

源泉徴収した所得税および復興特別所得税は、原則として、給与などを実際に支払った月の翌月10日までに国に納めなければなりません。
ただし、給与の支給人数が常時10人未満の源泉徴収義務者は、源泉徴収した所得税および復興特別所得税を、半年分まとめて納めることができる特例があります。これを納期の特例といいます。
1月から6月までに支払った所得から源泉徴収をした所得税及び復興特別所得税→7月10日
7月から12月までに支払った所得から源泉徴収をした所得税及び復興特別所得税→翌年1月20 日
この納期の特例の適用の対象となるのは、給与や退職金から源泉徴収した所得税および復興特別所得税と、税理士、弁護士、司法書士などの一定の報酬から源泉徴収した所得税および復興特別所得税に限られます。
※原稿料、講演料、デザイン料などから源泉徴収した所得税の額は、支払った月の翌月10日までに納めなければなりません。
この特例の適用を受けるためには、「源泉所得税の納期の特例の承認に関する申請書」を提出することが必要です。
また、納期の特例を利用する場合にメリット、デリメットがあります。
納期の特例のメリット
年12回の納付が2回で済むので事務負担が軽減される。
納期の特例のデメリット
半年分の源泉所得税をまとめて納付することで1回に納める金額が大きくなり、資金負担が大きくなります。納税資金を計画的に準備する必要があります。
納期の特例は、給与の支給人数が常時10人未満であれば事務手続きを軽減できる制度になりますが、デザイン料などから源泉徴収した所得税は適用外で、翌月に納付しなければならない為注意が必要です。
川庄公認会計士事務所 柴田
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
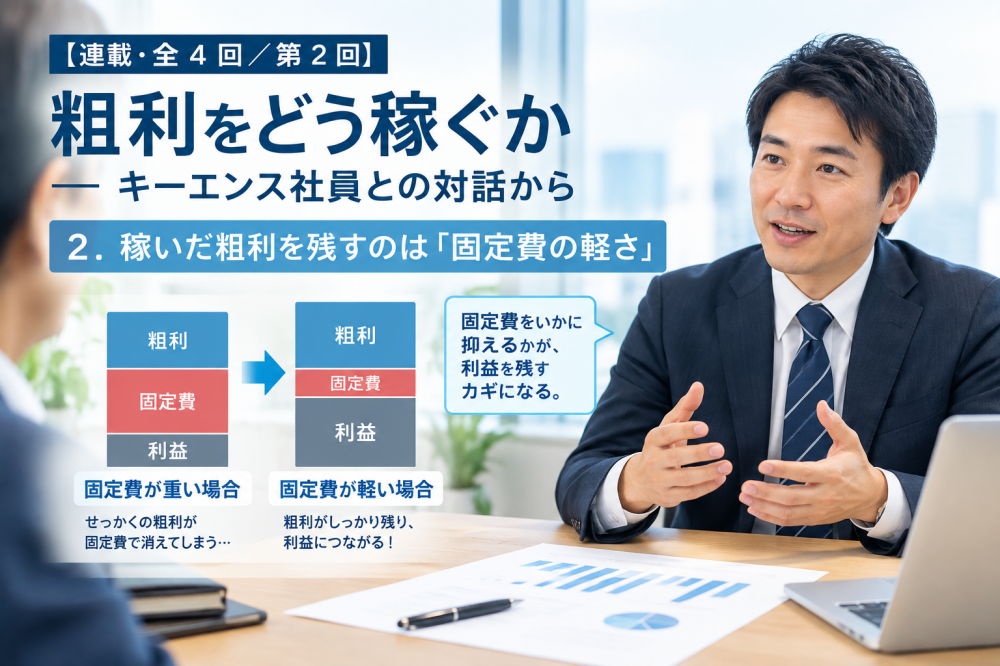
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
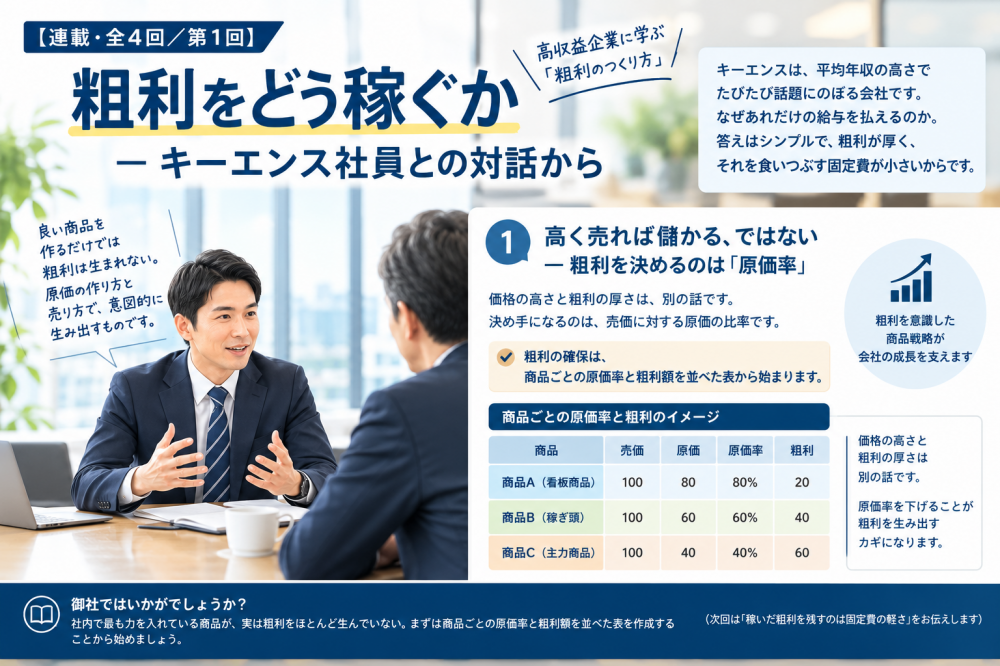
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


