役員報酬の期中の増額、減額について
役員報酬を変更できる時期は、原則として事業年度開始から3か月以内、1事業年度に1回と決められております。3か月を過ぎてからの役員報酬の変更は原則的に全額が損金不算入(経費にならない)になります。ただし、例外的な事情(臨時改定事由、業績悪化改定事由)がある場合にのみ認められています。
① 臨時改定事由
臨時改定事由とは、役員の職制上の地位の変更、その役員の職務の内容の重大な変更その他これらに類するやむを得ない事情のことをいいます。臨時改定事由により改定は増減改定、減額改定の両方可能です。職制上の地位の変更とは、急逝や退任等に伴って他の役員に昇格等があった場合に、その役員の職務の内容の重大な変更その他とは、合併に伴い役員の職務内容が大幅に変更される場合等が臨時改定事由による改定として認められます。
② 業績悪化改定事由
・株主との関係上、業績や財務状況の悪化についての役員としての経営上の責任から役員給与の額を減額せざるを得ない場合
(同族会社のように株主が少数の者で占められ、かつ、役員の一部の者が株主である場合や株主と役員が親族関係にあるような会社については、役員給与の額を減額せざるを得ない客観的かつ特別の事情を具体的に説明できるようにしておく必要があります。)
・取引銀行との間で行われる借入金返済のリスケジュールの協議において、役員給与の額を減額せざるを得る場合
・業績や財務状況又は資金繰りが悪化したため、取引先等の利害関係者からの信用を維持・確保する必要性から、経営状況の改善を図るための計画が算定され、これに役員給与の額の減額が盛り込まれた場合
・売上の大半を占める主要な得意先が1回目の手形の不渡りを出したという客観的な状況があり、得意先の経営状況を踏まえれば数か月後には売上が激減することが避けられない状況となったため、役員給与の減額を含む経営改善計画を算定した場合
川庄公認会計士事務所 柴田
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
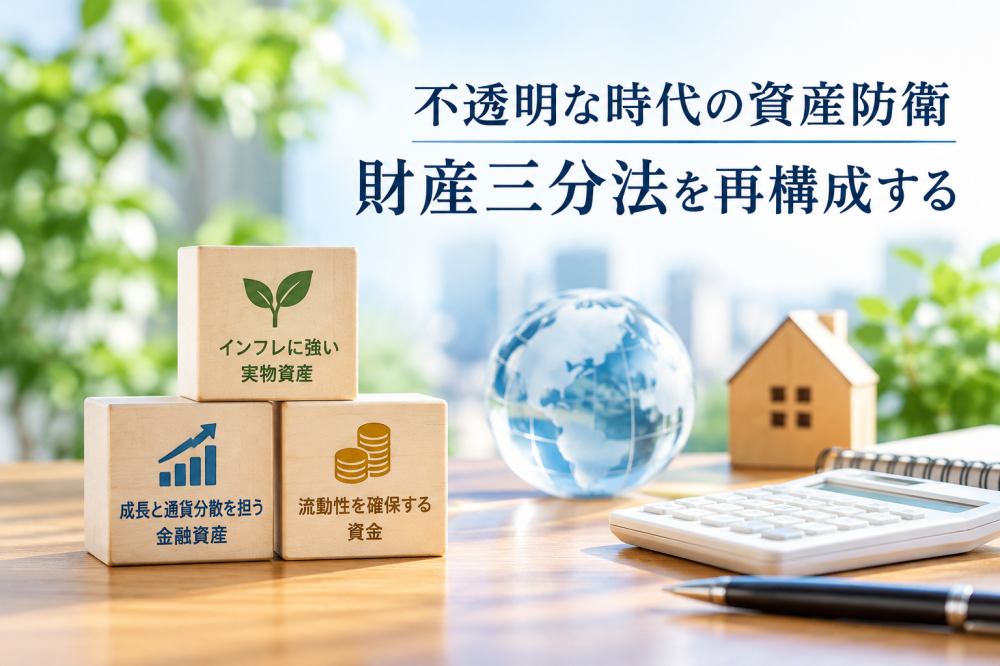
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
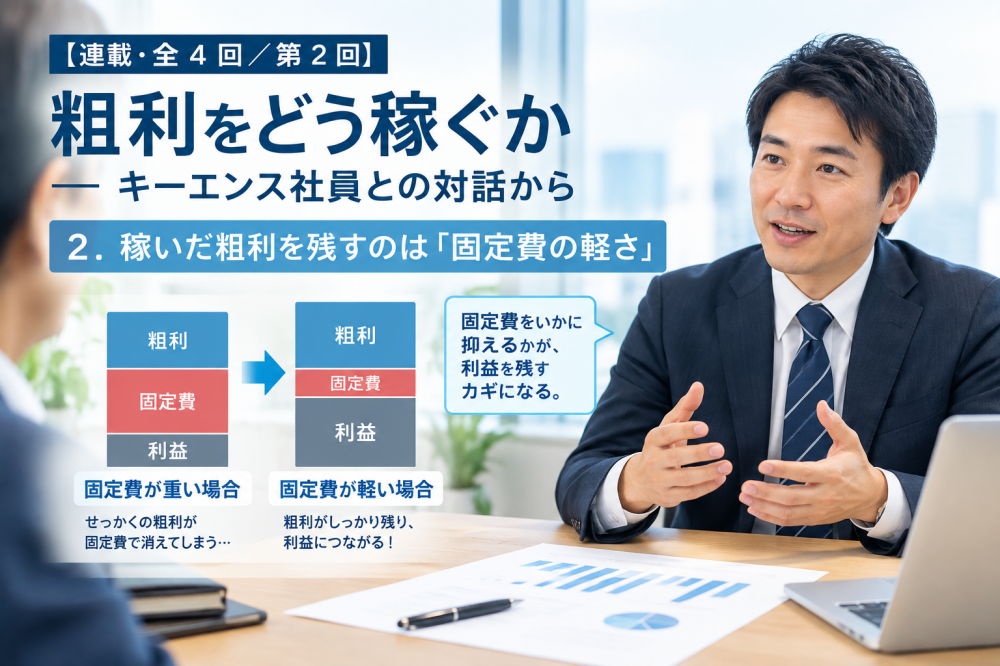
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
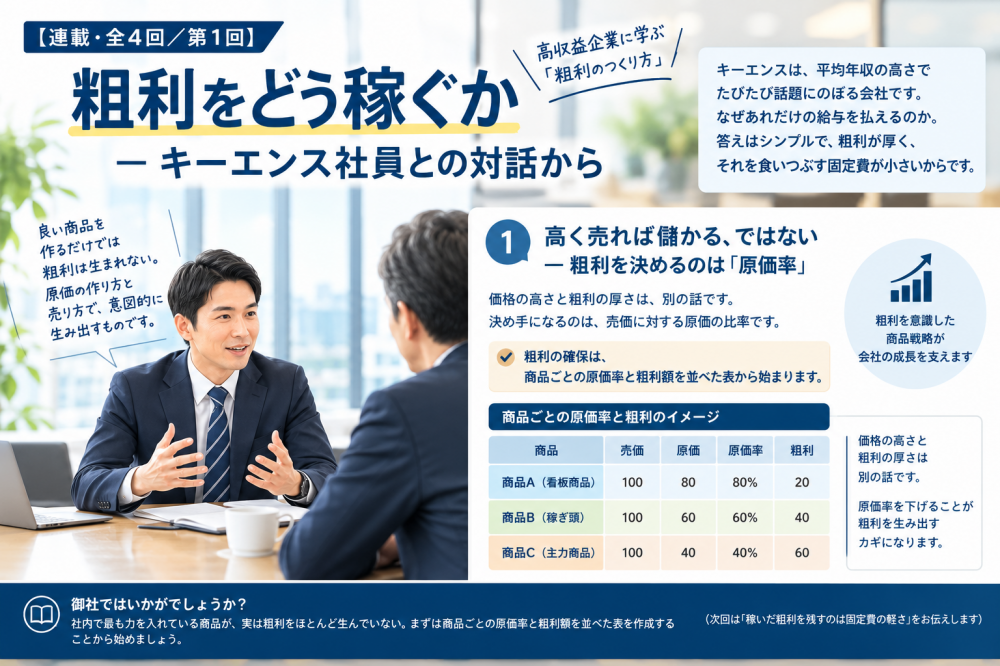
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


