事業を開始した日の属する課税期間ってなに?

開業1年目の個人事業主は、基本的に開業年について消費税の免税事業者となります。
また、「消費税課税事業者選択届出書」を提出することで自ら消費税の課税事業者となることも出来ます。
課税仕入れが課税売上を上回れば還付を受けることが出来るため、2年間の消費税の納税額と勘案して還付を受ける方も多いかと思います。
「消費税課税事業者選択届出書」の提出期限は
原則 :適用を受ける消費税課税期間開始の日の前日
開業年:事業を開始した日の属する課税期間の末日
ここでいう事業を開始した日の属する課税期間とは何を指すのでしょうか。
消費税法施行令第20条≪事業を開始した日の属する課税期間等の範囲≫より抜粋
→事業者が国内において課税資産の譲渡等に係る事業を開始した日の属する課税期間
さらに読み解いていくと過去の判例にたどり着きます。
国税不服審判所 公表裁決事例 平成29年6月16日裁決より一部抜粋
→新たに事業を行うに当たっては当該事業を行うために必要な資産の取得契約の締結や商品及び材料の購入などの準備行為を行うのが通常であること、新たに事業を行うに当たり必要な準備行為を行った日の属する課税期間は、「課税資産の譲渡等に係る事業を開始した日の属する課税期間」に該当すると解するのが相当である。
と判決が出ています。
開業届に記載した開業日や資産の譲渡、貸付、役務の提供を開始した日でないことに注意されてください。
還付を受けようと思っていたが受けることが出来なかった・・・というケースも実際にあるようです。
消費税法は届出一つで税額が大きく変わってきます。
日頃から条文を一つ一つ読み解いていくことも必要なのかもしれません。
川庄グループ 川庄公認会計士事務所 畠中
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
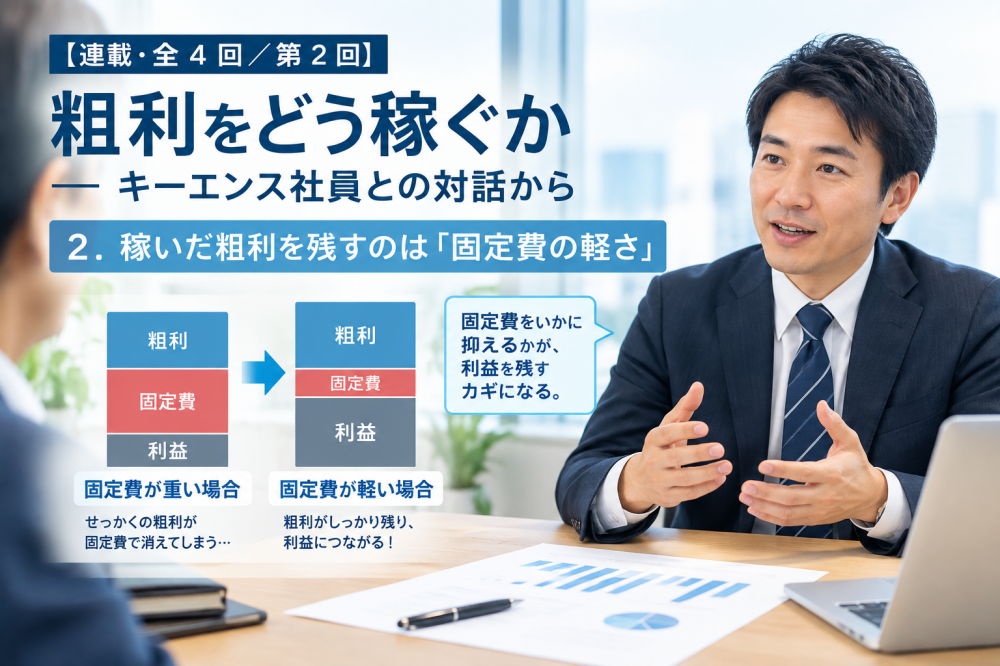
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
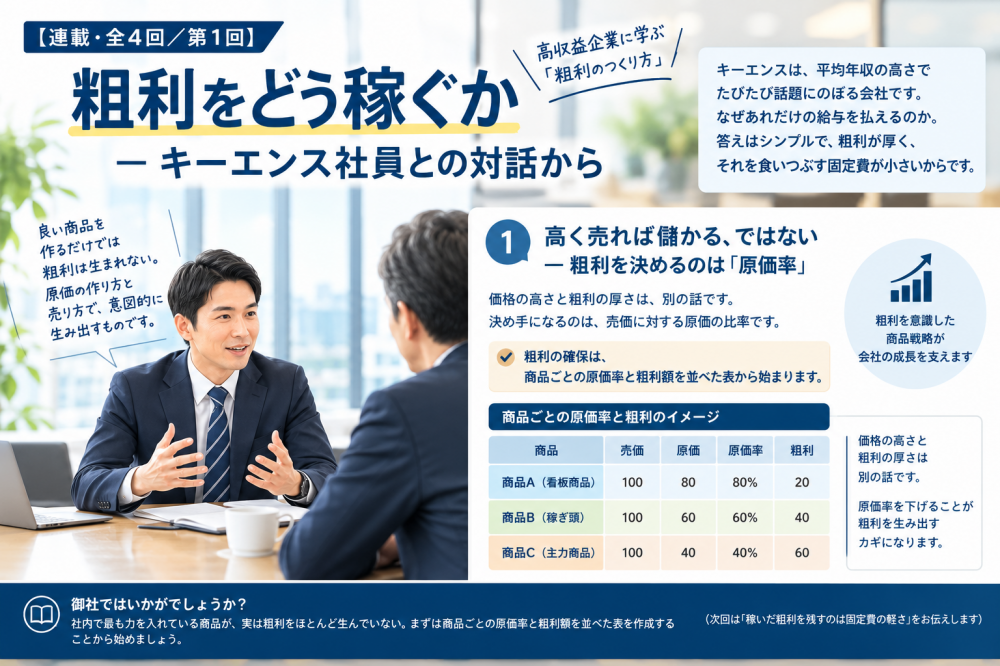
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


