持分なし医療法人の交際費について

資本金1億円以下の法人の交際費は「年間800万円まで」または、「接待交際費のうち接待飲食費の50%まで」のうちいずれかの金額が法人税上の経費として認められます。
持分なし医療法人については、出資金の概念がないため、次の計算式で計算した金額を「出資金の準ずる額」とします。
(総資産の期末簿価 – 総負債の期末簿価 – 当期利益(または+当期欠損金))×60%
※定款に基づき拠出を受けた資金を貸借対照表上の純資産の部に「基金」として計上している場合には、その基金の額は、純負債の期末簿価に含めます。
この金額が事業年度終了日に1億円を超えると、接待交際費の法人税上の損金算入(経費計上)の範囲が接待飲食費の50%が損金算入に変更になります。 (1人あたり10,000円以下の少額飲食費は除きます。R6年3月31日までの支出は5,000円まで)
出資金の準ずる金額が1億円を超えると、接待交際費として、法人税上の損金経理として認められる範囲が狭まるため注意が必要です。
川庄公認会計士事務所 柴田
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
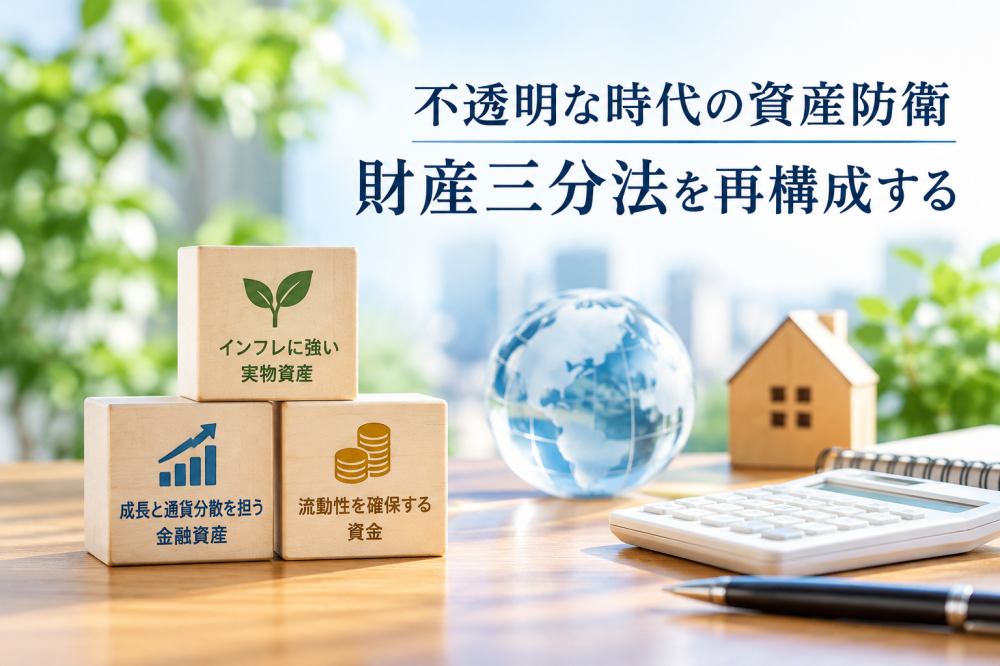
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
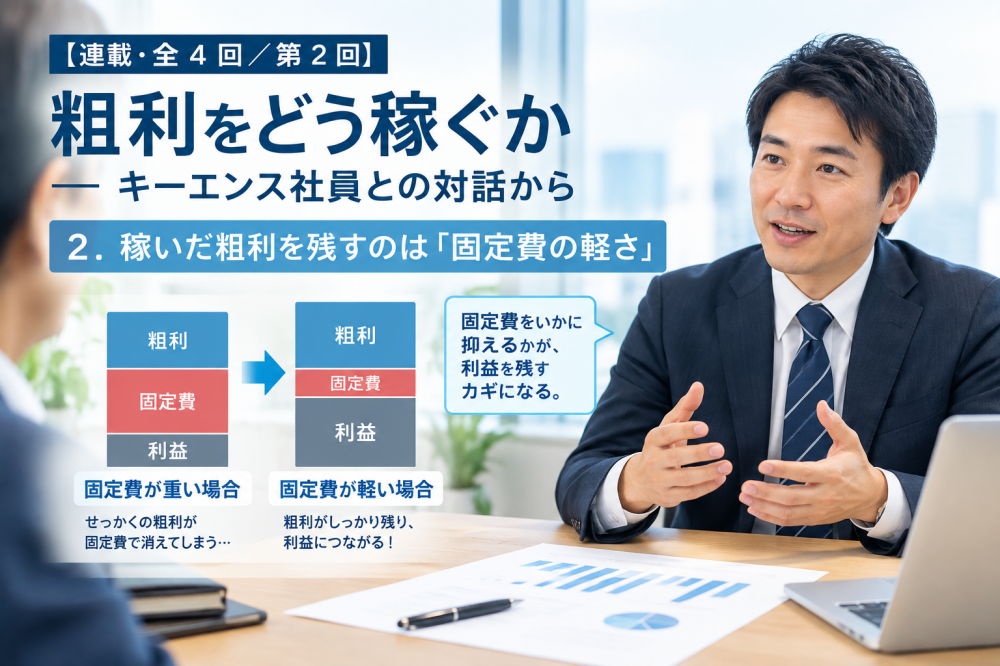
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
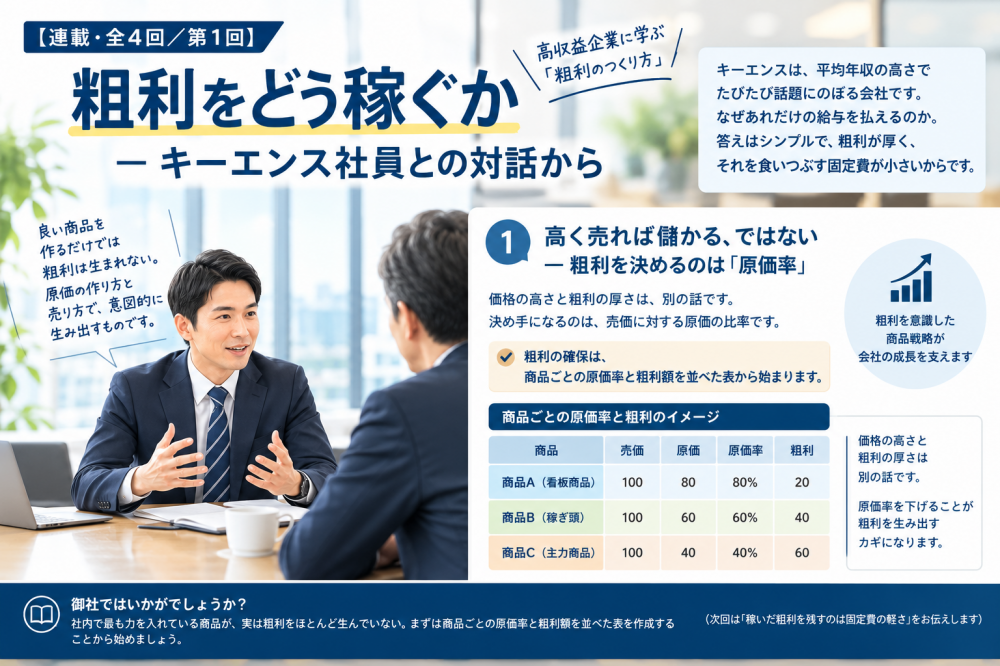
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


