相続税対策としての債権放棄について
税理士事務所には耳を疑うような色々な相談が持ち込まれます。その一つを書きたいと思います。
AさんからBさんへ金6,000万円を貸し付けたが、紆余曲折があり月に1万円ずつ弁済するという契約になっている。返済は続いているが、完済まで500年もかかる。年間12万しか弁済されないのに、これに相続税がかかってしまう。Bさんは年間12万円の返済ができない程に生活は苦しくなく、破産もしないだろう。何か良い手段はないか?
まず、Aさんが亡くなった場合、当該貸付金は相続税の課税の対象になります。残念ながら、Bさんが破産状態でAさんが有する債権が実質的に貸倒れていると認められる一定の場合を除き、Aさんの債権回収状況に税法上は手当がありません。そのため、債権回収が中々進まなくても、相続税が課税されてしまいます。ところが、仮に相手方に相続が起きた場合、実は、相手方はその借金があることで、他の資産との通算が認められ、相続税が下がります。これでは踏んだり蹴ったりです。
Aさんは債権の回収はできなくても良いから、相続税を払いたくないとおっしゃるので、債権を放棄することを提案しました。
債権放棄は債権者の一方的な意思表示により効力が生じます。同じように経済的利益が移転するものとして贈与契約がありますが、こちらは相手方の同意が必要です。繰り返しになりますが、この債権放棄は相手方の同意は必要がありません。なお、債権放棄を行う場合には相手方にその意思表示をした内容証明等の記録を残しておくべきでしょう。また、放棄を受けた相手方に税金がかかることがありますので、留意されたいです。
川庄会計グループ 川庄公認会計士事務所 谷川敏明
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
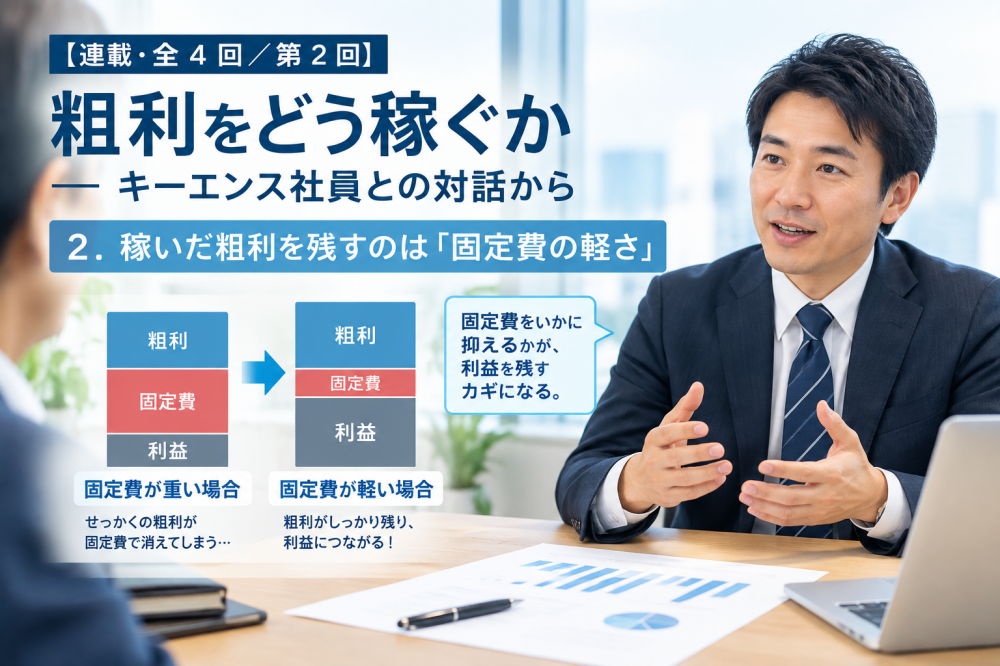
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
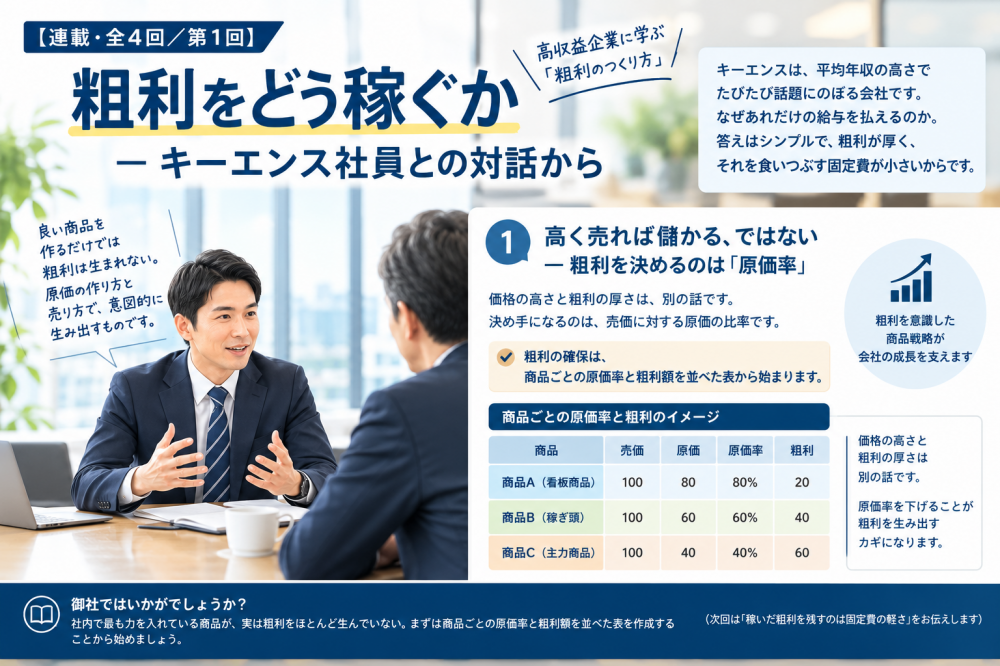
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


