外注費!?給与!?
税務調査で問題とされやすい経費の一つに、「給与と外注費」があります。
「外注費」として計上していた経費を「給与」として認定されると、
①源泉徴収漏れ
②消費税の「仕入れ税額控除過大」に係る納税
上記2点に加え加算税が課され多額の納税が生じる場合もあります。
給与 外注費
契約形態 雇用契約に依るもの 請負契約に依るもの
源泉徴収 徴収 原則不要(一部職種は必要)
消費税 かからない 課税仕入れ(節税効果あり)
社会保険 加入義務が生じ労使折半 対象外
給与と外注費の比較を行うと、上記のような違いがあります。
給与と見なされず、外注費と認定されるために、押さえておきたいポイント
として、以下の点があります。
①他人の代替が可能か
→可能な場合、外注費
②役務の提供に当たり事業者の指揮監督を受けるかどうか
→発注者側から内容・方法、作業時間等の細かな指示がある場合は給与
③完成品に対するリスクの負い方
→外注費とする場合、完成品の納品があって請求(リスクは外注先が負う)
④材料又は用具等をどちらが準備するか
→工具・用具などを自前で用意していれば、外注扱い
発注先で用意していれば給与扱い
⑤外注先が請負金額を自ら計算し、請求書を発行しているか
→外注費とするためには外注先からの請求書・領収書の保存が必要となります
外注費として計上する際には、以上の事に注意することが必要です。
上記に関連して、国税庁の通達も出ておりますので、下記HPもご参照ください。
https://www.nta.go.jp/law/tsutatsu/kihon/shohi/01/01.htm
川庄会計グループ 川庄公認会計士事務所 須川
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
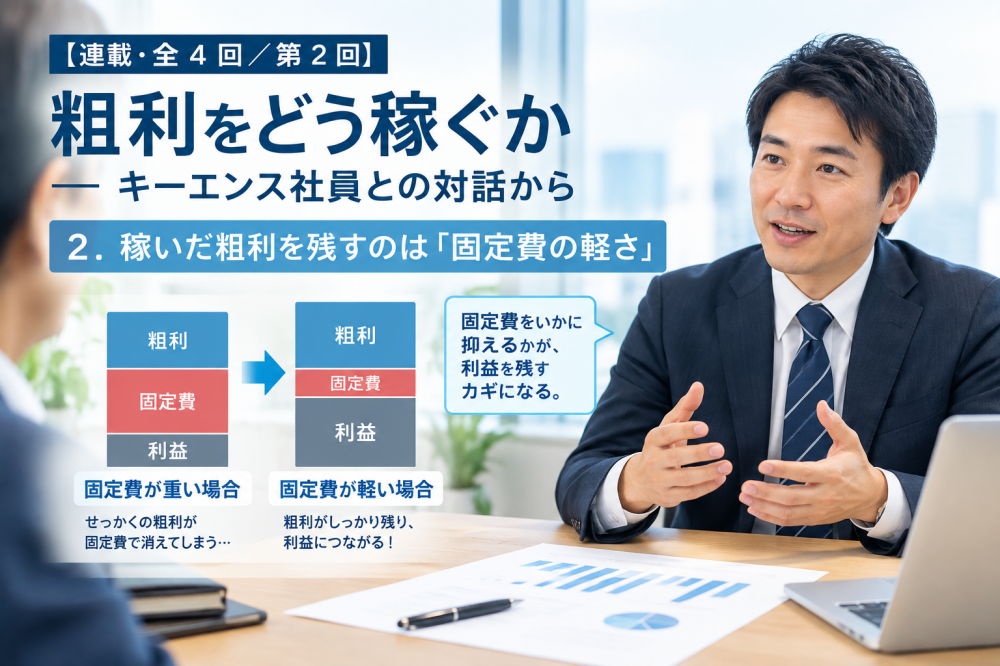
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
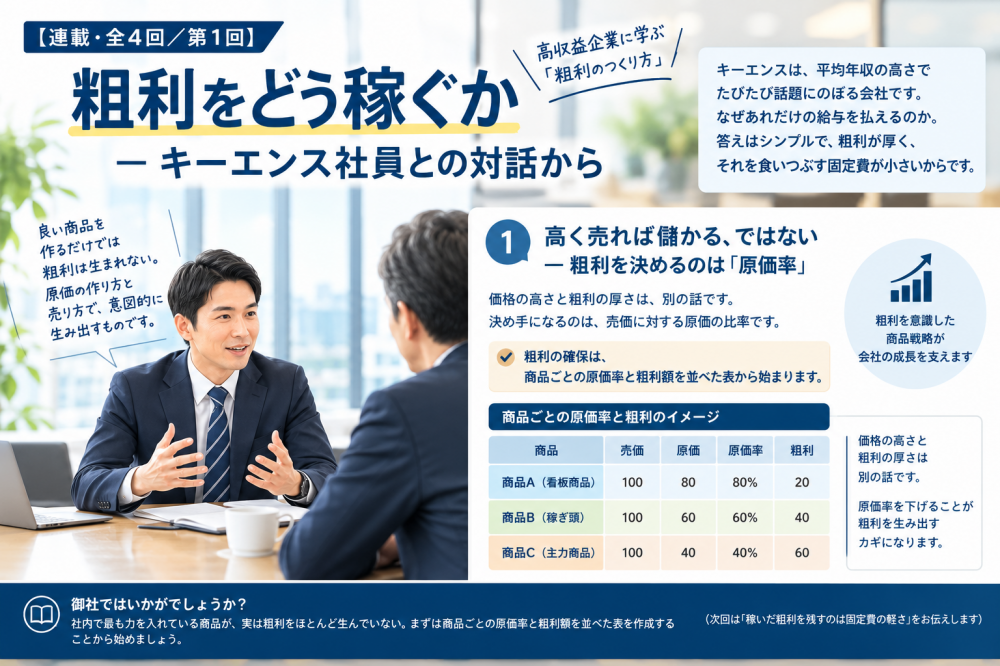
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


