iDeCo(イデコ)はどうでしょうか?

そろそろ保険の控除証明書が届き始め、
年末調整や確定申告を意識する時期となりました。
税金の負担を減らしたいと考えていても検討材料はさまざまではないでしょうか。
最近よく耳にするiDeCoも税制上の優遇措置が講じられ、
かつ公的年金とは別に私的年金として老後資金形成ために良いと宣伝されています。
確かにメリットはたくさんあるようです。
・掛金が全額所得控除
・運用中の利益はすべて非課税
・受取時に有利な税制が適用される
デメリットはどうでしょうか?
・60歳まで資金を引き出せない
・選択商品で元本割れのリスクがある
・管理運用に手数料がかかる
2022年の税制改正によりiDeCoの加入や受取の年齢制限が緩和されています。
加入者も増えつつあり、どんどん便利になっていきそうですね。
iDeCoは受取時に税制優遇があるとは言え、
公的年金と合わせてある程度の金額を受給すると年間所得が上がり
介護保険料の負担が増えることがあります。
さらに、2022年10月より75歳以上で一定の所得がある方は
医療機関での窓口負担が1割から2割へ引き上げられました。
老後の蓄えになることは確かですが、そのために現役世代並みの所得とされた場合は
老後の負担が増えるかもしれません。
現状の節税メリットだけに焦点を絞って考えない方が、
長い目で見て良いのかもしれません。
川庄会計グループ 安部
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
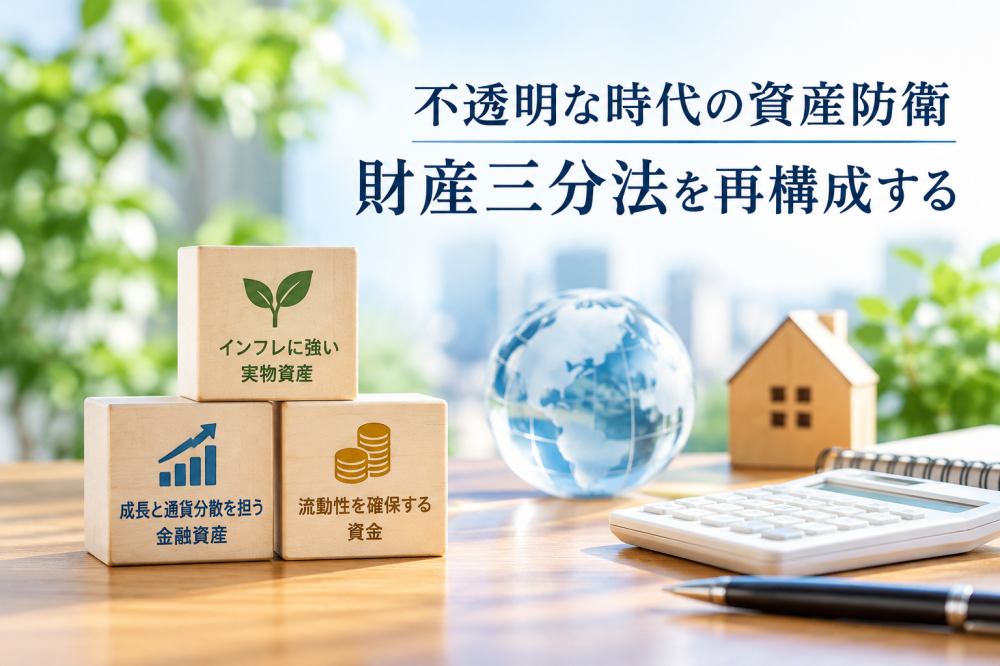
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
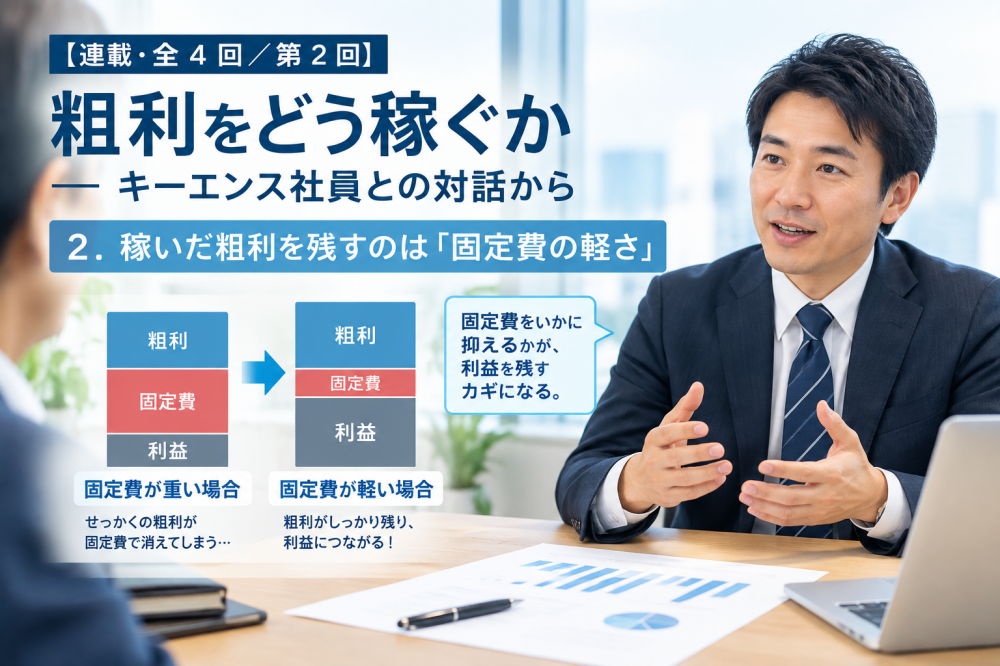
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
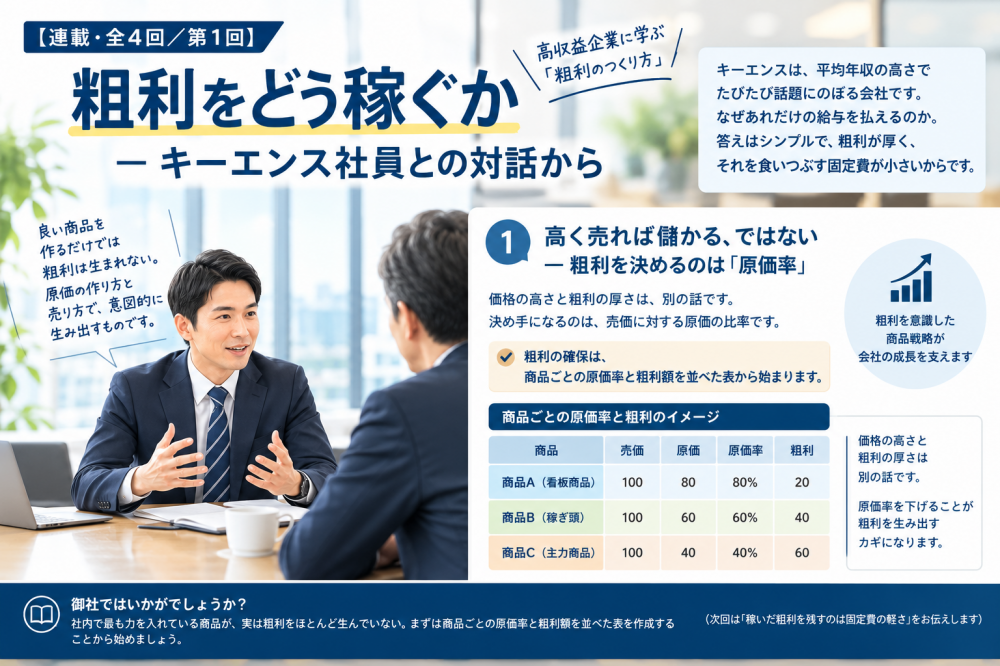
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


