株式投資税制について
政府の掲げる資産所得倍増プランの一つでもある金融資産投資、その中でも株式投資における税金についてお話しします。
株式投資に係る税金としては株式を売却した時に発生する税金と、会社から配当金を受けたときに発生する税金があります。いずれも収入金額をもとに計算しますが、所得金額の計算は下記となります。
① 株式を売却した場合
売却金額 - 株式取得金額等 = 所得金額(いわゆる儲けの金額)
② 配当金を受けた場合
配当金額 - 株式取得のための借入金の利子 = 所得金額
上記の所得金額に税率を乗じて税額を計算します。
税率は以下となります。
① 株式を売却した場合
所得税 15.315% 住民税 5%
② 配当金を受けた場合
・上場株式等 所得税 15.315% 住民税 5%
・上記以外 所得税 20.42%
支払時に所得税・住民税が源泉徴収されます。所得税は復興特別所得税を含みます。
株式投資する際は証券会社で口座を開設するのが一般的で、口座には下記のような種類がありそれぞれ税金計算や源泉徴収の有無が異なります。
一般口座・・・・自分で所得金額と税額を計算。
特定口座・・・・証券会社が所得金額と税額を計算
特定口座には源泉徴収なしの口座(簡易申告口座)と源泉徴収ありの口座(源泉徴収口座)があります。
NISA口座・・・・税金が非課税となる口座
一般口座と簡易申告口座の特定口座は確定申告が必要で、源泉徴収口座の特定口座は確定申告するか選択できます。NISA口座は確定申告が不要です。税金計算に手間のかからない源泉徴収口座の特定口座か税金がお得なNISA口座を利用される方が多いと思います。
NISA口座は税金がかからない一方で株式の売却により損失となっても他の株式の売却益や配当金と相殺できず(損益通算)、損失を翌年に繰り越すこともできません(損失の繰越控除)。また年間投資枠の上限が120万円となっております。
少額で少しずつ投資したい方には投資信託やつみたてNISAを利用するとよいでしょう。
NISAについては税制改正により令和6年から制度が変わり新制度へ移行する草案が国会で審議中ですので、最新の情報をご確認ください。
川庄グループ 川庄公認会計士事務所 原
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
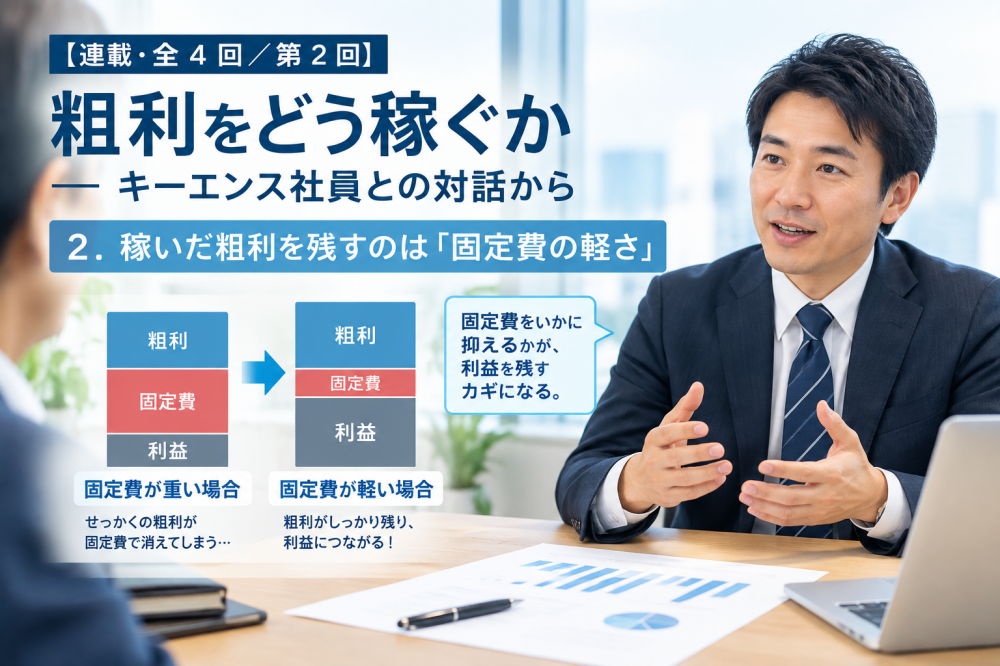
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
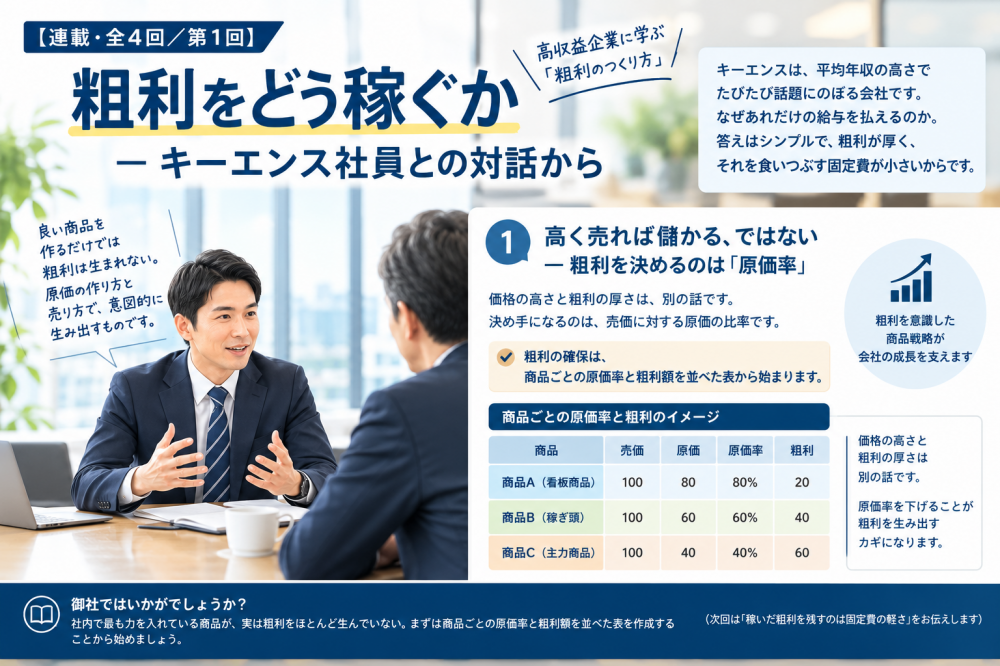
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


