アルバイト等の源泉徴収の注意点
所得税の特別徴収義務者となる事業者が給与等を支払う際には、所得税を徴収しなければなりません。この徴収することを源泉徴収といいます。
では、この源泉徴収によりいくらの所得税を給与から際し引けば良いのか?それは、給与所得の源泉徴収税額表(以下「税額表」という。)というものを使っていきます。
税額表は次のようになっています。
1. 月額表
・月ごとに給与を支払う場合。
・半月ごと、10日(旬)ごとに給与を支払う場合。
・月の整数倍の期間ごとに給与を支払う場合。
2. 日額表
・毎日給与を支払う場合(日雇賃金を除きます。)。
・週ごとに給与を支払う場合(日雇賃金を除きます。)。
・日割で給与を支払う場合(日雇賃金を除きます。)。
・日雇賃金
上記に掲げる給与のうち日雇賃金を除くもののうち、「給与所得者の扶養控除等申告書」を提出している者については「甲欄」を、提出されていない者については「乙欄」を、日雇賃金については、「丙欄」使って税額を求めていきます。
※パートやアルバイトに対する給与の支払いについて、「日額表」の日雇賃金となり「丙欄」を使って源泉徴収する場合には注意が必要です。
① 雇用契約の期間があらかじめ定められている場合には、2か月以内であること。
② 日々雇い入れている場合には、継続して2か月を超えて支払をしないこと。
この場合、2か月を超えて支払をした場合は、その超えた日から「日額表」の「丙欄」を使うことができなくなり、税額表の「甲欄」又は「乙欄」を使って所得税を求めることになります。
☆日雇いとは、1日限りの労働契約で働くことをさします。
不明点等ございましたら、お気軽に川庄公認会計士事務所までご相談ください。
川庄グループ 川庄公認会計士事務所 鈴木
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
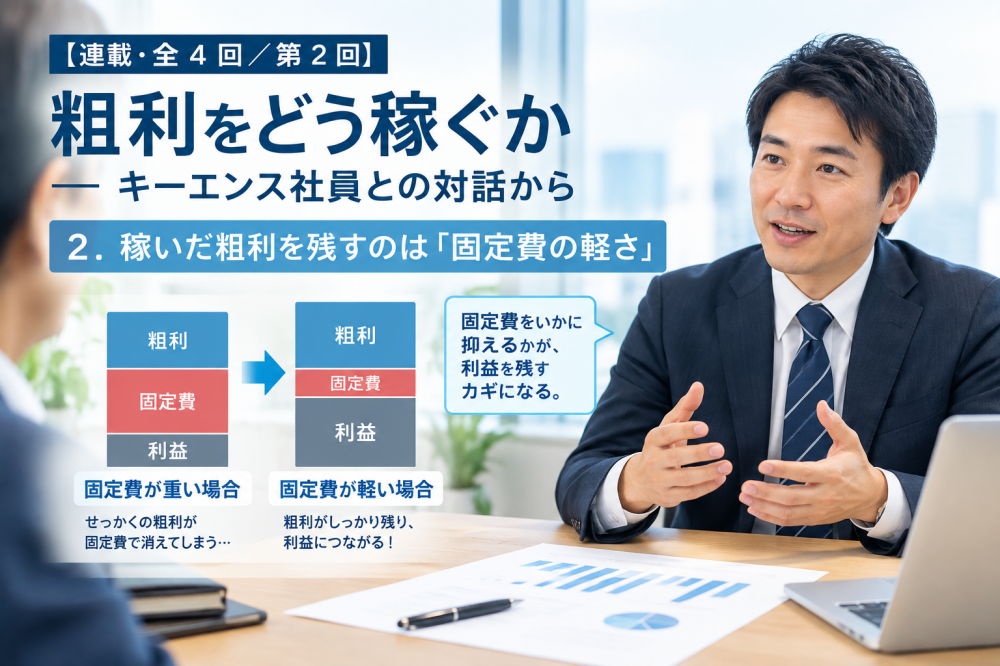
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
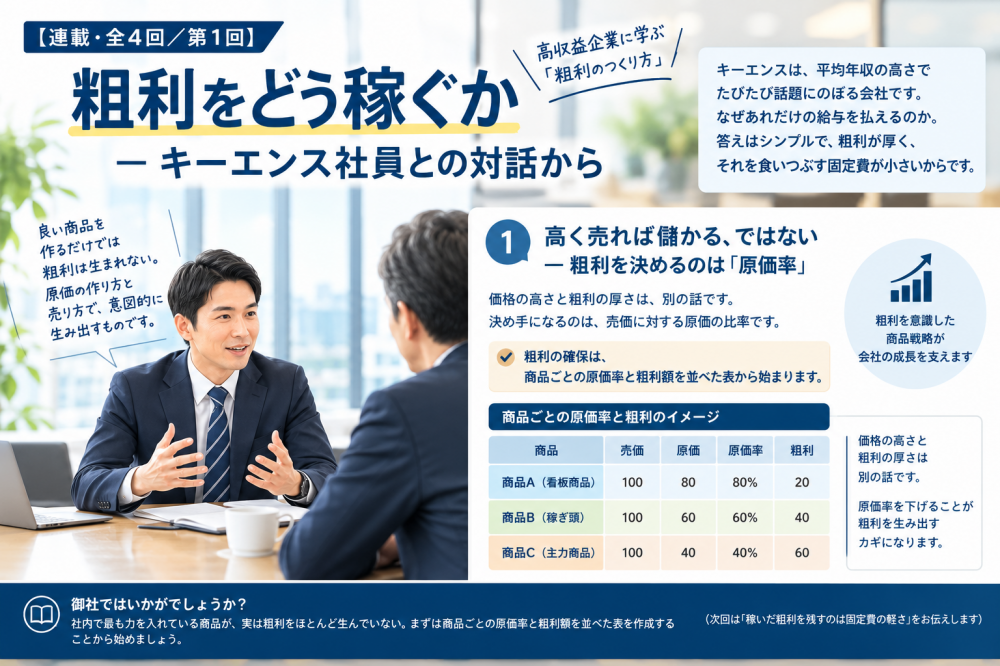
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


