成人年齢引下げによる税務への影響
2022年4月1日より、成人年齢が20歳から18歳に引き下げられました。
これにより、税務につきましては下記の影響がございます。
①個人住民税
未婚の未成年者で前年の合計所得が135万円以下であれば住民税が非課税となりますが、成人年齢が18歳に引き下げられることで、18歳、19歳が非課税の対象から外れることになります。
②相続税の未成年者の税額控除
相続人が未成年者のときは、その未成年者が満18歳になるまでの年数1年につき10万円を、相続税の額から控除することになります。
③相続時精算課税制度
相続時精算課税の制度とは、60歳以上の父母または祖父母から、子または孫に対し財産を贈与した場合において、累計2,500万円までの贈与税が非課税になる制度ですが、対象となる子または孫の年齢が20歳から18歳に変わります。
④贈与税の税率
贈与税の税率には「一般贈与財産用」と「特例贈与財産用」がありますが、贈与により財産を取得した者が、直系尊属(父母や祖父母など)からの贈与により財産を取得した場合には、「一般贈与財産用」よりも税率が軽減された「特例贈与財産用」の税率を適用します。この場合の、贈与により財産を取得した者の年齢が20歳から18歳に変わります。
⑤直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税
直系尊属からの贈与により、自己の居住用の家屋の新築等のための住宅取得資金を取得した場合において、一定の要件を満たすときは一定額の贈与税が非課税となります。
贈与を受けた年の1月1日において20歳以上であることが要件の一つにありますが、その年齢が18歳に引き下げられます。
川庄会計グループ 川庄公認会計士事務所 山下
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
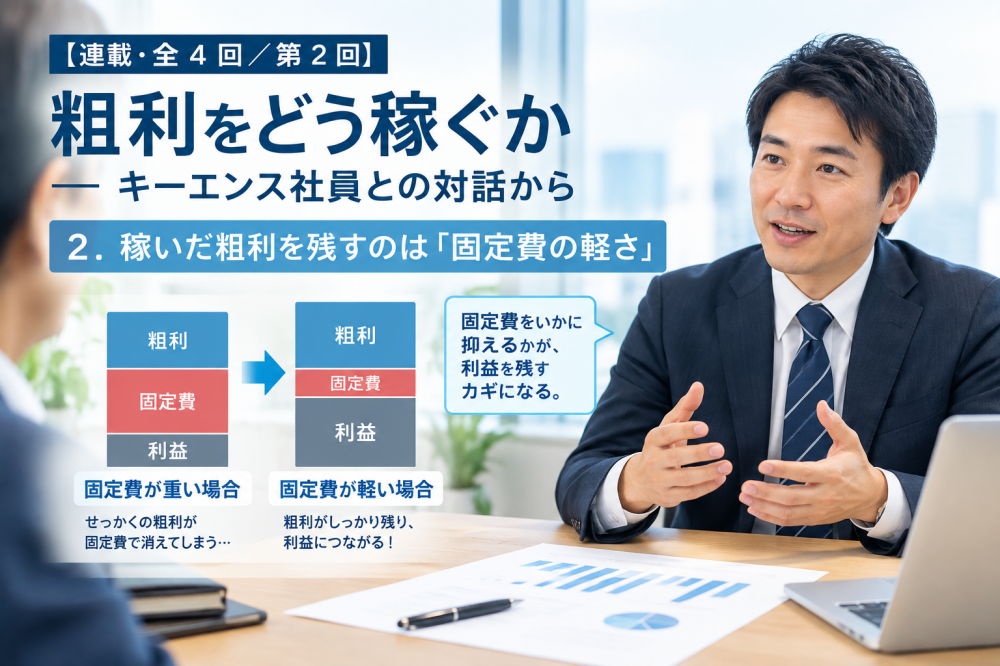
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
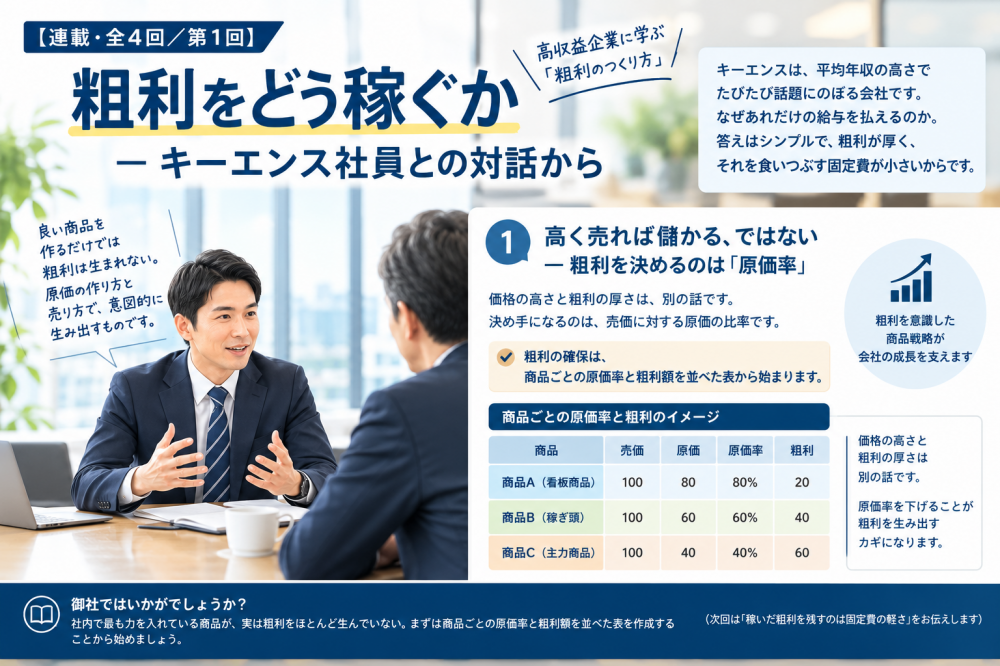
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


