法人の仮想通貨の評価について
法人が保有する仮想通貨の期末時における評価方法については、活発な市場が存在するか否かによって異なります。
活発な市場が存在する仮想通貨については、期末時点の時価により評価した金額とし、その評価損益をその事業年度の損益に算入することとなります
一方、活発な市場が存在しない仮想通貨については、原価法(取得単価×期末数量)により評価した金額とし、評価損益はその事業年度の損益には算入されません。
なお、活発な市場が存在する暗号資産とは、法人が保有する暗号資産のうち次の要件の全てに該当するものをいいます。
イ 継続的に売買価格等(※)が公表され、かつ、その公表される売買価格等がその暗号資産の売買の価格又は交換の比率の決定に重要な影響を与えているものであること。
(※)売買価格等とは、売買の価格又は他の暗号資産との交換の比率をいいます。
ロ 継続的に上記イの売買価格等の公表がされるために十分な数量及び頻度で取引が行われていること。
ハ 次の要件のいずれかに該当すること。
(イ) 上記イの売買価格等の公表がその法人以外の者によりされていること。
(ロ) 上記ロの取引が主としてその法人により自己の計算において行われた取引でないこと。
暗号資産の取扱いにつきましては、詳しくは国税庁HPをご覧ください。
https://www.nta.go.jp/publication/pamph/shotoku/kakuteishinkokukankei/kasoutuka/index.htm
川庄公認会計士事務所 山下
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
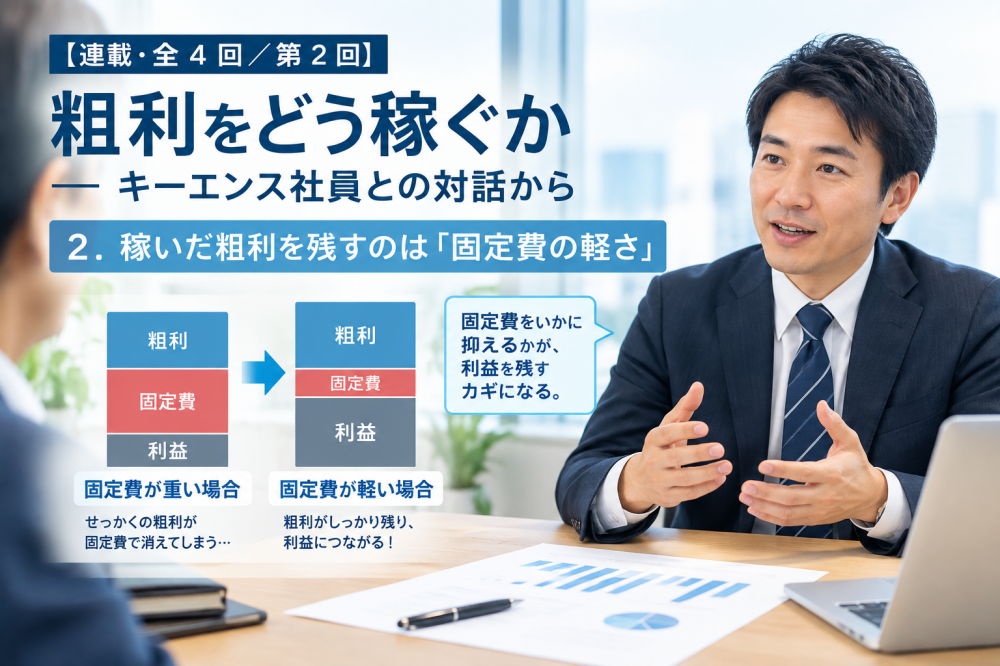
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
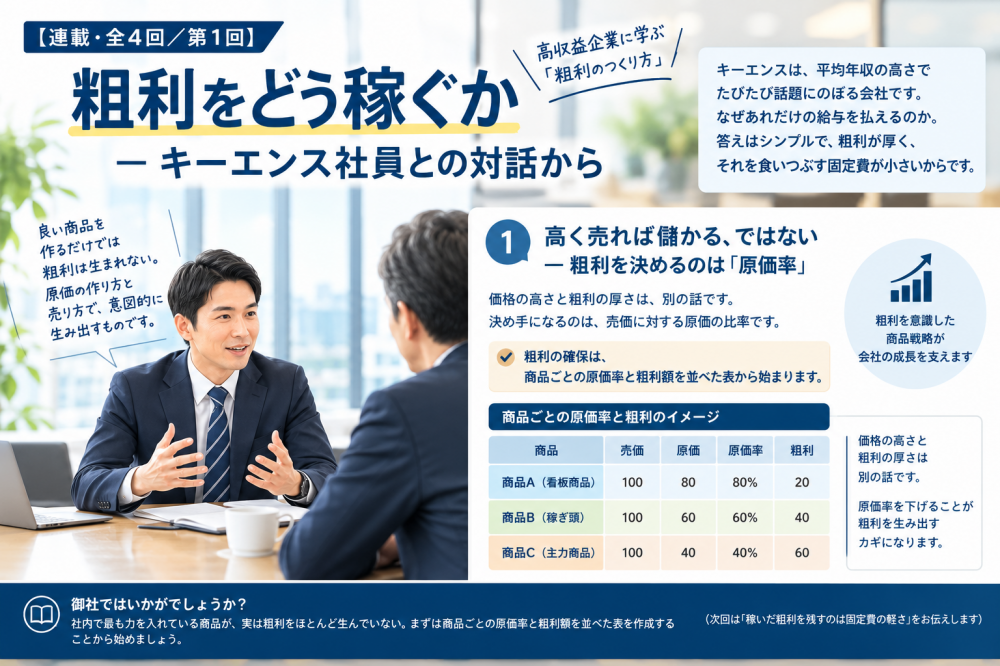
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


