生前贈与対策が変わります
先日、政府与党から令和5年度の税制改正大綱が公表されました。
日本は少子高齢化により高齢者が増加、若者が減少している中で高齢者から若者への資産移転がなかなか進んでいません。資産移転を促進するべく、今回生前贈与について相続時の加算期間の見直しが行われ、加算期間が3年から7年へ延長されました。
令和6年1月1日以降贈与分から適用されるため、生前贈与対策としては令和5年中までに贈与を行うとよいでしょう。また相続人でない孫や子の配偶者などへ贈与する方法もあります。
相続時精算課税制度についても改正があり、現行では生前贈与について相続時にはすべての贈与財産を相続財産に加算しなければなりませんが、改正後は110万円以下の贈与の場合は申告不要となり、相続時に相続財産から控除できます(こちらも令和6年1月1日以降贈与分から適用)
現時点ではまだ草案であり、来年1月~3月に行われる通常国会で税制改正法案の審議が行われ、3月下旬までに可決・成立されることとなります。
川庄グループ 川庄公認会計士事務所 原
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
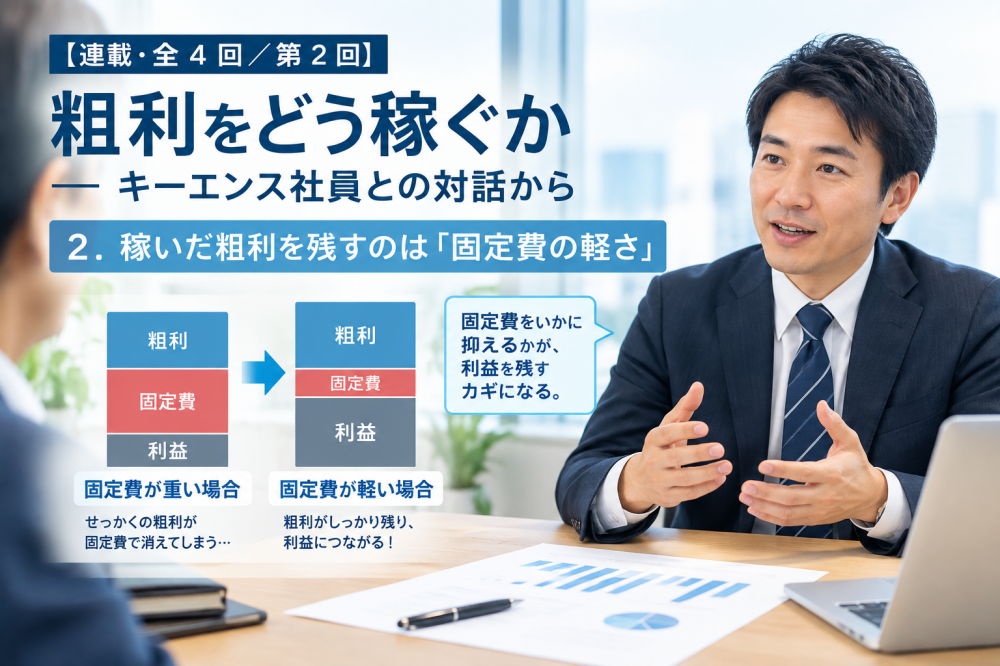
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
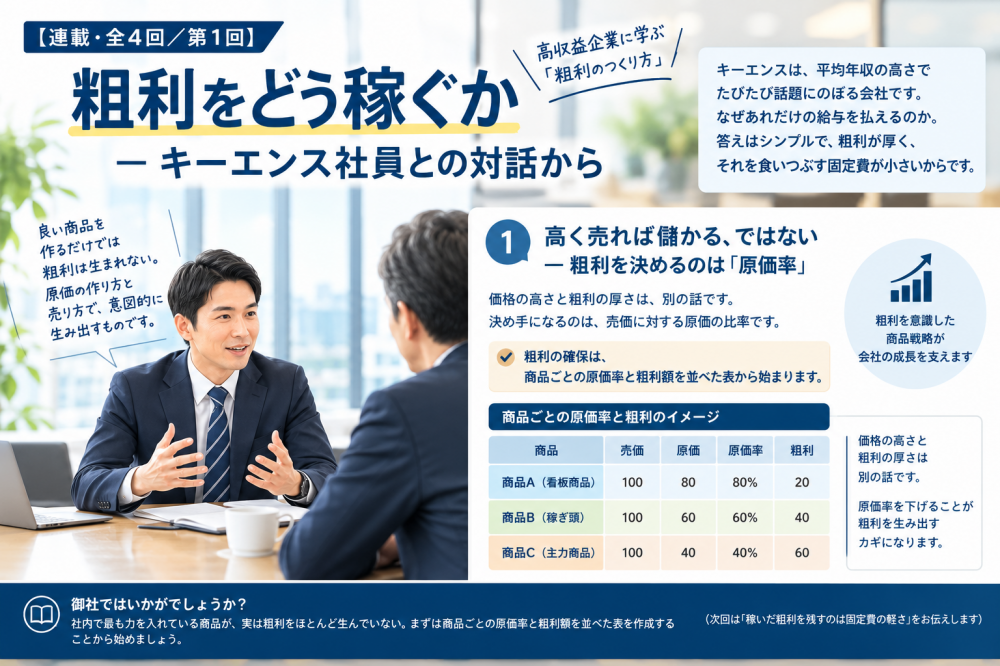
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


