未払残業代の税務処理について
近年、働き方改革が進む中で、労働基準監督署から「是正勧告」を受けるケースが増えているようです。残業代を支払っていない場合だけでなく、残業代の計算を間違えてしまった場合も含まれます。
過去の未払残業代を支払ったときの税務上の扱いは、二つの方法が考えられ、一時金として支給する場合と過去に遡り給与を修正して支給する場合に分かれます。
〇一時金として支払う方法
・会社側の法人税
賞与を支払った場合と同じく、支払った月の属する期の損金となります。
・従業員側の所得税
従業員側の所得税については賞与として取り扱われるため、支払いを受けた年の給与所得とされます。
・社会保険料
賞与の支給と同じ取扱いになります。過去の社会保険料や労働保険料の計算の修正は必要ないです。
〇過去に遡り給与を修正して払う方法
・会社側の法人税
後払いとして給与の不足分を支払う方法で、法人税上では損益修正は不可で、支払った月の属する期の損金とされる。
・従業員側の所得税
また所得税については給与等に該当するため修正が必要となります。なお、この場合は過去の年末調整をやり直さなければならないため、源泉徴収票や給与支払報告書の再提出が必要になります。
・社会保険料
社会保険料の額を決める過去度の4月から6月の3カ月の重なるときは保険料算定基礎届の再提出が、4月から6月以外に対応するものに関しては、2等級以上の変動がある場合は月額変更届の提出が必要になります。
退職者に在職者と同様の条件で在職中の未払残業代等の給与の追加払いを行う場合は、退職したことに基因して支払われるものにはあたらないため、退職所得ではなく給与所得として源泉所得することが必要です。この場合、原則として給与所得の源泉徴収税額表の乙欄で源泉徴収をすることとなります。
残業代が支給される予定だった日の属する各事業年度の給与所得とする考え方は、過去の給与所得の再計算、源泉徴収が必要になり、実務上は、会社側に大きな負担となります。
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
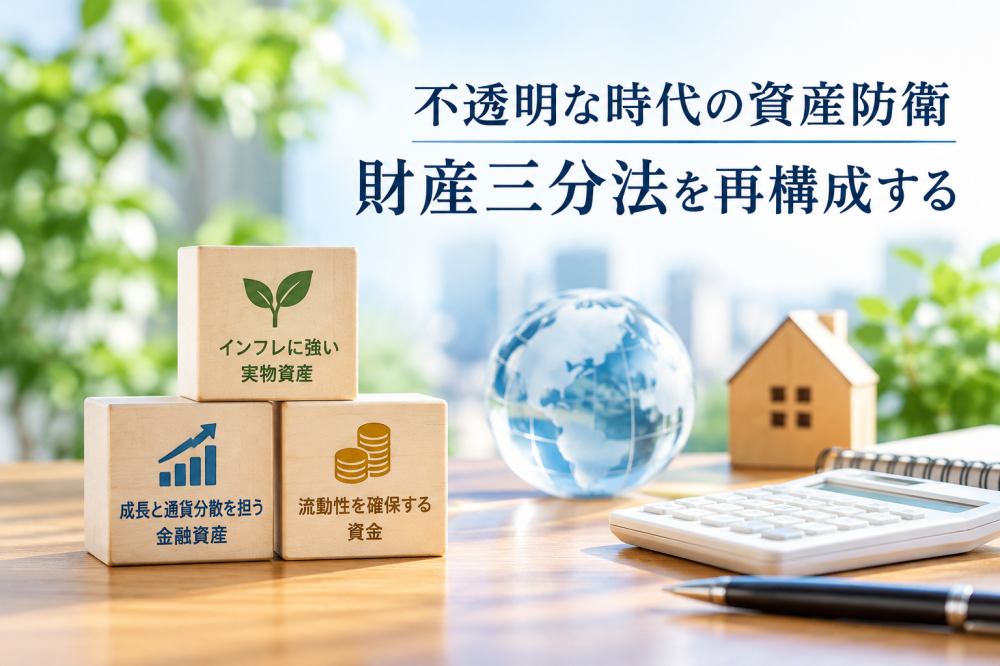
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
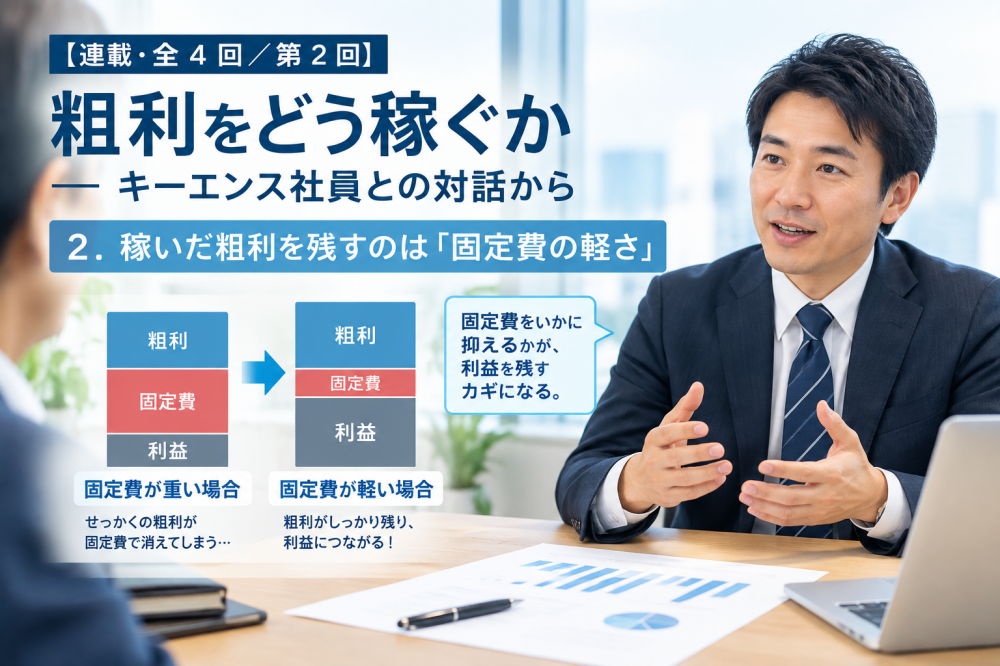
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
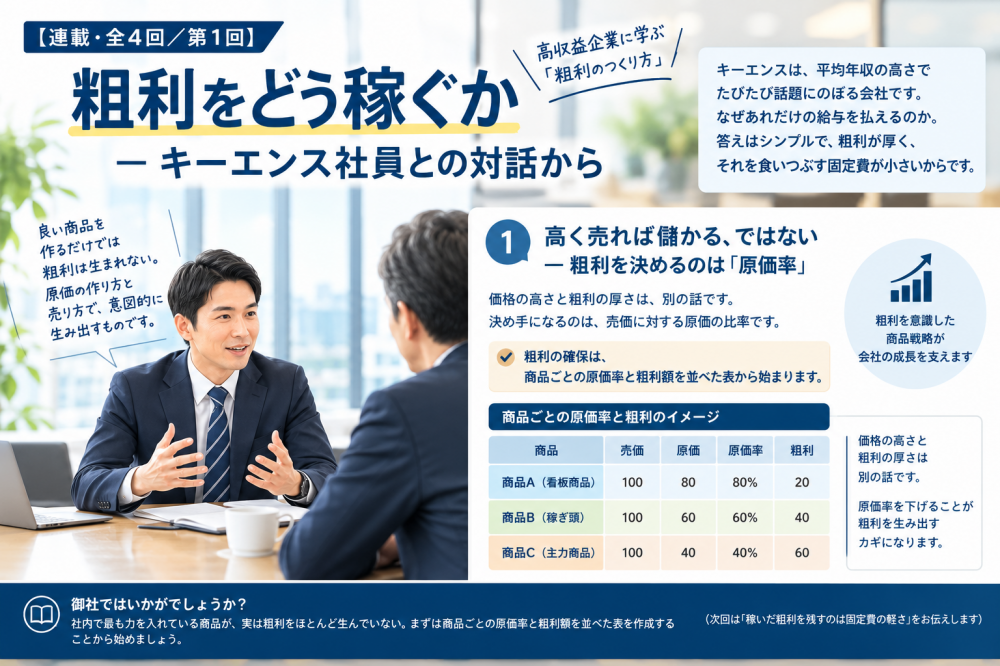
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


