永年勤続表彰金の所得税、社会保険、労働保険の取扱い
長く勤める従業員への労いと感謝の気持ちを込めて贈られる永年勤続表彰金。
しかしこの制度は、社会保険や労働保険、所得税など多くの観点で複雑な取り扱いが必要です。
○所得税の取扱い
創業記念で支給する記念品や永年にわたって勤務している人の表彰に当たって支給する記念品などは、
次に掲げる要件をすべて満たしていれば、給与として課税しなくてもよいことになっています。
①勤続年数や地位などに照らし、社会一般的にみて相当な金額以内である。
②勤続年数がおおむね10年以上の人が対象である。
③同じ人の2度目以降の表彰の場合は、前回からおおむね5年以上あいている。
永年の勤続を表彰して現金や商品券などを支給する場合は、
その全額(商品券の場合は券面額)が給与として課税されます。
参考:国税庁ホームページ
【No.2591創業記念品や永年勤続表彰記念品の支給をしたとき】
○社会保険の取扱い
永年勤続表彰金は、金銭や金券、記念品等、いずれの形であっても、
少なくとも次のすべてを満たす場合は、原則として報酬や賞与には含まれず、
保険料の対象とする必要がありません。
①表彰の実施目的が、福利厚生や長期勤務の奨励である。
(例)リフレッシュ休暇も一緒に付与される場合などは、福利厚生としての側面が強いといえます。
②表彰の基準は、勤続年数のみを要件として、一律に支給される。
③社会通念上いわゆるお祝い金の範囲を超えておらず、表彰の間隔がおおむね5 年以上である。
参考:日本年金機構
標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集 問3
○労働保険の取扱い
労働保険(労災保険・雇用保険)においては、
「年功慰労金」「勤続褒賞金」は賃金に含まれないとされています。
名称は異なるものの、永年勤続表彰金も同様と判断できるため、
労働保険料の対象とする必要はありません。
川庄公認会計士事務所 大薗
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
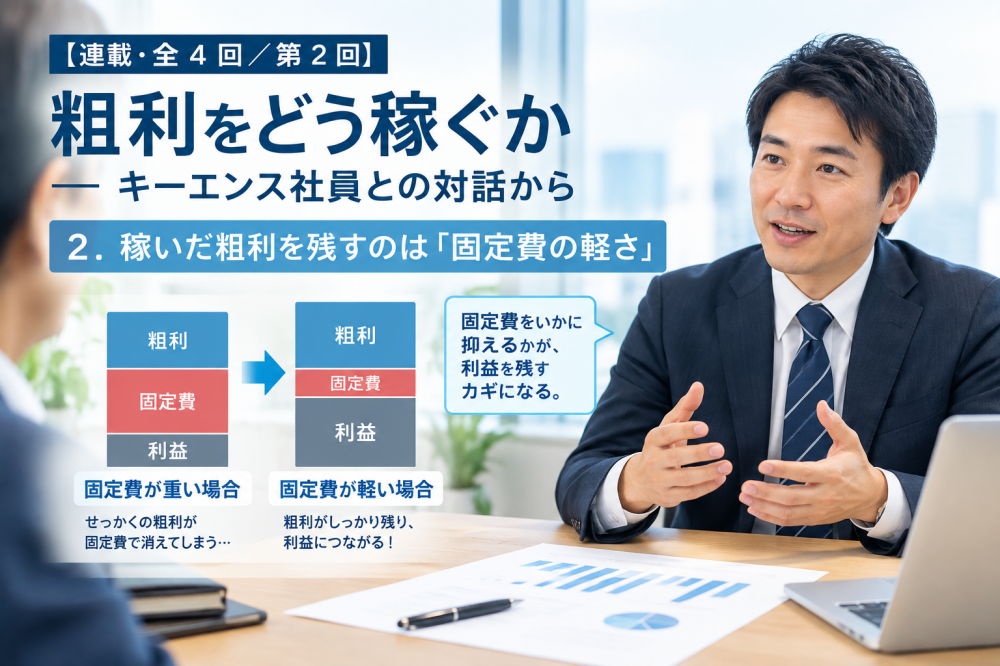
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
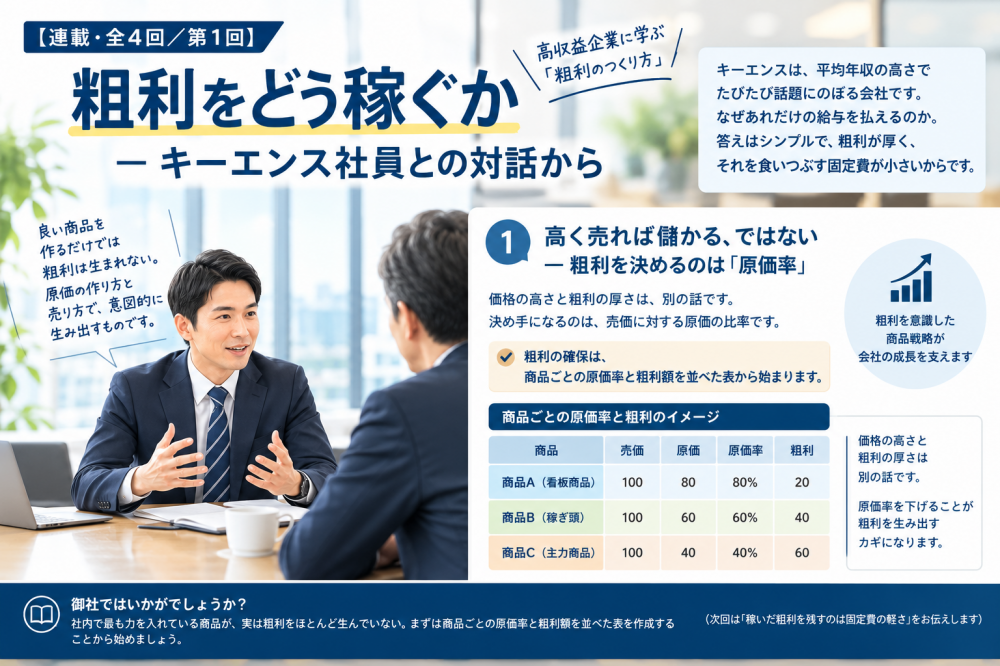
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


