インボイス制度の対応と課題について
10月からインボイス制度が開始されましたが、制度への対応は進んでおりますでしょうか。まだ制度が開始されたばかりで様々な課題等があると思いますが、インボイスで大きく影響を受けるのが課税売上高が1,000万円以下の免税事業者ではないでしょうか。免税事業者がインボイス登録する際における課題としては、以下があげられます。
① インボイス登録した場合
・課税事業者となるため、消費税の申告と納付をしなければならない
・納税により新たな税負担が生じる
・申告作業により事務負担が過大となる 等
② インボイス登録しなかった場合
・売上先が支払った消費税分について売上先で仕入税額控除ができなくなるため、相手先から消費税分の値引きを要請されたり、取引を断られる場合が生じる
インボイス登録しなかったことを理由とする消費税分の値引きを要請することは、下請法や独占禁止法で禁止されておりますが、私見としては実際問題としてどこまで抑止できるか疑問が残ります。
免税事業者との取引においては当面の間は経過措置として令和5年10月1日から令和8年9月30日までの取引は支払った消費税の80%、令和8年10月1日から令和11年9月30日までの取引は支払った消費税の50%を売上先で仕入税額控除できますが、時間が経過すれば売上先とって不利な状況となるため、インボイス登録するかどうかの判断を早めにした方がよいのかもしれません。
インボイスは事業者間の取引だけでなく、価格の転嫁を通じて消費者にも影響を及ぼす可能性があるため、世間でも注目度があがっております。上記の課題等について今後政府がどのように対応していくか注目です。インボイス制度については今後改定が行われる可能性があるため、制度の動向については注視していく必要があります。
川庄グループ 川庄公認会計士事務所 原
経営コラム 2026-10-16
4. 不動産は選別と借入管理を徹底する 賃料を改定できる好立地の物件は、インフレに強い資産です。一方、駅から遠い ...
経営コラム 2026-10-14
1. 三分法の考え方は有効、ただし中身を組み替える 不動産・有価証券・現預金の三分法は、分散による財産保全とし ...
人事労務コラム 2026-10-09
はじめまして、4月に入社いたしました田畑と申します。 今回初めてブログを投稿させていただきます。 今回は、福岡県の最低賃金の改定について ...
経営コラム 2026-09-16
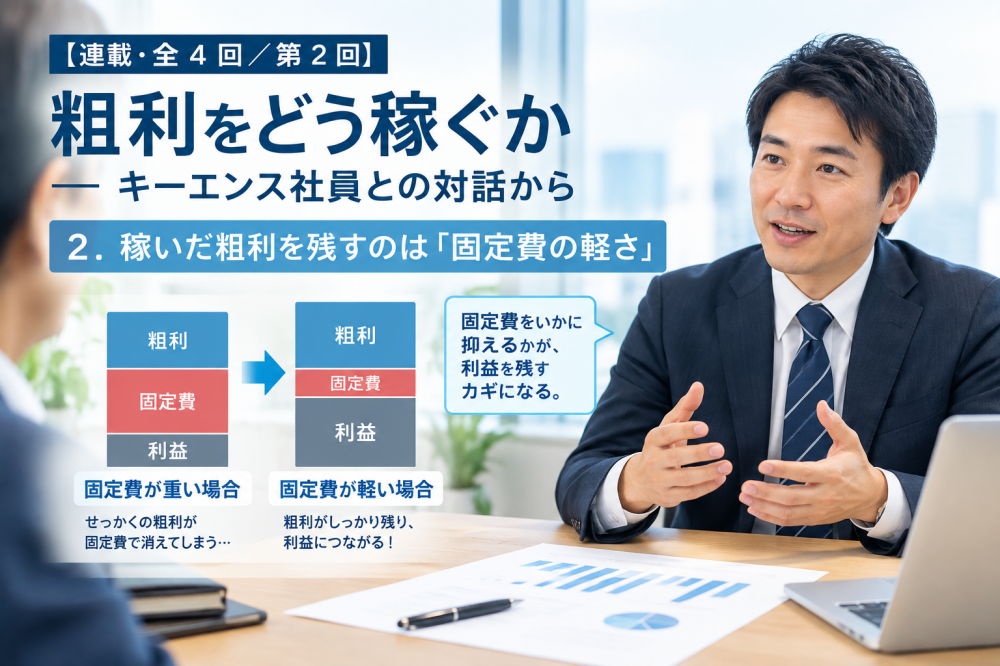
2.稼いだ粗利を残すのは「固定費の軽さ」 前回は、粗利の厚さを決めるのは価格ではなく原価率だというお話をしました。 しか ...
経営コラム 2026-09-12
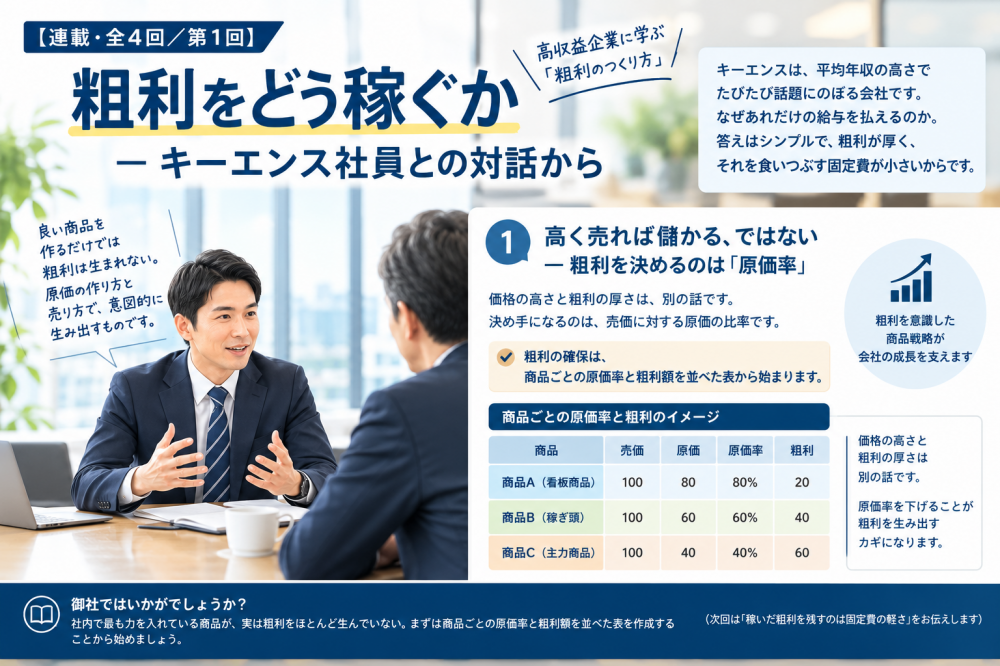
キーエンスは、平均年収の高さでたびたび話題にのぼる会社です。 なぜあれだけの給与を払えるのか。 答えはシンプルで、粗利が厚く、それを食い ...


